Vie
Comment résilier une assurance vie liée à Argovie ? Guide complet 2026
Pour résilier une assurance vie liée à Argovie, envoyez une lettre recommandée avec accusé de réception (LRAR). Vous pouvez aussi utiliser le formulaire en ligne s'il génère un envoi recommandé. Vous pouvez exercer votre droit de renonciation dans les 30 jours calendaires après la signature. Après réception, l'assureur dispose de 30 jours pour verser les sommes. Préparez le numéro de contrat, votre RIB et une copie de votre pièce d'identité.
L'essentiel sur la résiliation d'une assurance vie
- Délai de renonciation : 30 jours calendaires après la signature.
- Méthode recommandée : courrier recommandé ou formulaire en ligne produisant un envoi recommandé.
- Versement : l'assureur dispose de 30 jours après réception du courrier recommandé pour régler les sommes.
- Pièces fréquemment demandées : numéro de contrat, RIB, copie de pièce d'identité.
- En cas de décès : joindre l'acte de décès et les pièces d'identité des bénéficiaires.
De quoi avez-vous besoin pour résilier votre assurance vie ?
Vous devez réunir les documents suivants avant d'envoyer votre demande.
- Numéro de contrat (visible sur vos documents).
- Relevé d'identité bancaire (RIB) pour le virement.
- Copie recto/verso de votre pièce d'identité.
- Copie du contrat si disponible.
- Pour un rachat partiel : indiquez le montant demandé.
- Précisez si vous souhaitez conserver le contrat pour préserver l'ancienneté fiscale.
- Pour décès, licenciement ou invalidité : joignez les justificatifs correspondants.
Comment résilier étape par étape ?
Suivez ces étapes pour sécuriser la démarche.
- Rassemblez les documents.
- Rassemblez le numéro de contrat, le RIB et une copie de votre pièce d'identité.
- Ajoutez tout justificatif utile selon votre situation (acte de décès, attestation de licenciement, certificat médical).
- Choisissez la méthode officielle.
- Privilégiez l'envoi recommandé ou un formulaire en ligne produisant un envoi recommandé.
- N'utilisez pas l'email, le téléphone, le fax ou une application mobile pour valider la demande.
- Rédigez la demande.
- Utilisez le modèle ci‑dessous.
- Indiquez si vous demandez la renonciation, un rachat total ou un rachat partiel.
- Joignez les pièces.
- Ajoutez le RIB et la copie d'identité.
- Pour un rachat partiel, précisez le montant demandé.
- Pour un décès, joignez l'acte de décès et les pièces des bénéficiaires.
- Envoyez la demande en recommandé.
- Adressez-la à l'adresse figurant sur le contrat ou sur votre espace client.
- Conservez l'accusé et le bordereau d'envoi.
- Suivez le traitement et vérifiez le paiement.
- L'assureur a 30 jours après réception pour verser les sommes.
- Demandez un décompte détaillé et conservez toutes les preuves.
Modèle de lettre de résiliation
[Votre Nom]
[Adresse]
[Code Postal Ville]
[Numéro client]
[Numéro de contrat]
[Date]
Objet : Demande de rachat total et résiliation du contrat d'assurance vie n° [Numéro de contrat]
Lettre recommandée avec accusé de réception
Madame, Monsieur,
Je, [Votre Nom], titulaire du contrat d'assurance vie n° [Numéro de contrat], demande le rachat total et la résiliation de ce contrat.
Veuillez procéder au versement du solde net sur le compte suivant :
Titulaire du compte : [Nom du titulaire]
IBAN : [IBAN]
BIC / SWIFT : [BIC]
Nom de l'établissement : [Nom de la banque]
Je joins à ce courrier une copie de ma pièce d'identité et un relevé d'identité bancaire.
Merci de m'adresser, avant tout paiement, un décompte détaillé.
Indiquez le capital, les plus-values, les prélèvements sociaux, les frais appliqués et la date de valeur retenue pour le rachat.
Conformément aux conditions contractuelles, merci de confirmer par écrit la prise en compte de ma demande.
Indiquez la date effective de clôture du contrat.
Je vous prie d'agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature manuscrite]
Pièces jointes : copie pièce d'identité, RIB, copie du contrat (si disponible)
Variantes pratiques à adapter :
- Renonciation 30 jours : mentionnez la date de signature et demandez explicitement l'annulation et le remboursement.
- Rachat total : utilisez le modèle et demandez un décompte détaillé avant tout paiement.
- Rachat partiel : précisez le montant demandé et indiquez que vous souhaitez conserver le contrat pour maintenir l'ancienneté fiscale.
- Demande de décompte / contestation : demandez un relevé détaillé et joignez les preuves correspondantes.
Où envoyer ma demande de résiliation ?
| Canal | Contact | Horaires / Remarques |
|---|---|---|
| Non confirmé - vérifier sur votre contrat ou espace client | L'email n'est pas confirmé comme voie officielle pour la résiliation | |
| Téléphone | Non confirmé - voir contrat / espace client | Utile pour information, mais pas pour valider une résiliation |
| Fax | Non confirmé - voir contrat | Preuve limitée, non recommandé |
| Courrier | Adresse indiquée sur le contrat ou l'avis d'échéance | Envoyez en recommandé ; la date de réception par l'assureur fait foi |
| Formulaire en ligne | Disponible via l'espace client ou formulaire joint au contrat | Certains formulaires génèrent un envoi recommandé et fournissent une preuve électronique |
Quelles méthodes de résiliation sont officiellement reconnues ?
| Méthode | Acceptée | Preuve fournie | Délai indicatif | Recommandée |
|---|---|---|---|---|
| Courrier recommandé | Oui | Accusé de réception - date de réception par l'assureur | Déclenche le délai de versement de 30 jours | Oui |
| Formulaire en ligne (avec option recommandé) | Oui | Preuve électronique + AR papier si généré | Même effet que le courrier recommandé si l'envoi recommandé est produit | Oui pour rapidité |
| Non | Pièce jointe rarement équivalente | Non applicable | Non recommandé | |
| Téléphone | Non | Pas de preuve écrite | Non applicable | Non recommandé |
| Fax | Non | Preuve limitée et contestable | Non garanti | Non recommandé |
| Application mobile | Non | Preuve limitée selon opérateur | Non garanti | Non recommandé |
Quels délais respecter ?
| Étape | Délai | Remarque |
|---|---|---|
| Droit de renonciation | 30 jours calendaires après la signature | Envoyez en recommandé ; la date de dépôt fait foi |
| Clôture / Rachat | Disponible à tout moment | Vérifiez les conditions particulières du contrat |
| Versement après rachat | L'assureur dispose de 30 jours après réception du courrier recommandé | Paiement sur le RIB fourni ; retenues sociales et fiscales possibles |
| Preuve | Date de réception par l'assureur | La réception détermine le point de départ des délais |
| Frais de clôture | Montant variable selon contrat | Demandez un décompte détaillé avant validation de la clôture |
Exemples de calcul des délais
Si vous avez signé un contrat le 15 mars 2026, vous pouvez exercer la renonciation jusqu'au 14 avril 2026 inclus.
Si l'assureur reçoit votre courrier recommandé le 1er avril 2026, il dispose de 30 jours pour verser la somme.
Le délai court donc jusqu'au 1er mai 2026.
Ce que doit contenir votre lettre de résiliation
Votre courrier doit être clair pour éviter les retards. Les éléments indispensables :
- Nom et adresse complets.
- Numéro de contrat / police.
- Date de signature (si vous exercez la renonciation).
- Objet clair : renonciation, rachat total, ou rachat partiel (montant).
- Votre signature manuscrite.
- RIB pour le virement.
- Photocopie recto/verso de la pièce d'identité.
- Demandez explicitement un décompte détaillé avant tout paiement si vous le souhaitez.
Résiliation exceptionnelle : Droits et cas particuliers
Les situations suivantes modifient parfois la procédure normale. Informez rapidement l'assureur et joignez les pièces demandées.
Déménagement
Le déménagement n'ouvre pas automatiquement un droit de résiliation. Informez le service client et fournissez un justificatif d'adresse si demandé. Demandez des solutions pratiques.
Augmentation tarifaire
Une variation tarifaire ne constitue pas forcément un motif légal de résiliation pour un contrat d'épargne. Conservez la notification, contactez le service client et préparez une contestation écrite si nécessaire.
Travaux / démolition
Les travaux ou la démolition d'un bien lié à une prestation ne créent pas un droit de rachat spécifique. Expliquez votre situation et joignez les justificatifs. L'assureur peut proposer un accord amiable ou un avenant.
Licenciement
Le licenciement peut, selon la situation, ouvrir des exonérations ou modalités particulières. Joignez l'attestation de licenciement. Demandez au service client la procédure à suivre.
Invalidité
L'invalidité reconnue de 2e ou 3e catégorie peut donner droit à des mesures particulières ou exonérations. Fournissez les certificats médicaux et demandez la liste précise des pièces à transmettre.
Retraite anticipée
La retraite anticipée peut modifier le traitement fiscal du rachat. Demandez un décompte et vérifiez l'impact fiscal avant de clôturer le contrat.
Liquidation judiciaire
En cas de liquidation judiciaire, transmettez les décisions de justice et documents officiels. L'assureur indiquera les pièces nécessaires et les conditions d'exonération éventuelle.
Décès
En cas de décès, les héritiers ou bénéficiaires doivent prévenir l'assureur et transmettre l'acte de décès. Joignez les pièces d'identité requises et un RIB pour le versement. L'assureur ouvrira le dossier sinistre et fournira un décompte.
Cession de bail / Nouveau locataire
Lorsqu'une résiliation se rattache à un bail, il est souvent possible de proposer un repreneur ou de négocier un avenant. Respectez les règles locales d'Argovie et documentez toute proposition de remplaçant.
Remboursement après la résiliation : quand recevez-vous l'argent ?
L'assureur dispose de 30 jours après réception du courrier recommandé pour verser les sommes dues. Le paiement s'effectue sur le RIB fourni. Vérifiez l'exactitude de l'IBAN pour éviter des rejets. Des retenues peuvent réduire le montant net. Ces retenues comprennent les prélèvements sociaux, l'imposition sur la plus-value selon l'ancienneté et les frais de clôture éventuels. Demandez systématiquement un décompte détaillé qui distingue capital, plus‑value, prélèvements sociaux et frais appliqués.
Pour le cadre fiscal : contrat de moins de 4 ans souvent soumis à une imposition plus élevée. Entre 4 et 8 ans, les taux se réduisent. Après 8 ans, des abattements spécifiques s'appliquent. Demandez un calcul précis à l'assureur pour connaître le montant net attendu.
Si le virement n'arrive pas dans les 30 jours, relancez le service client par écrit. Conservez toutes les preuves pour engager un éventuel recours.
Après la résiliation : ce qu'il vous reste à faire
- Contrôlez le décompte et le montant reçu (capital, plus‑value, prélèvements et frais).
- Archivez l'accusé de réception, la lettre envoyée, le bordereau d'envoi et le décompte.
- Téléchargez et sauvegardez les documents de l'espace client avant toute fermeture d'accès.
- Annulez les prélèvements automatiques liés au contrat.
- Mettez à jour vos déclarations fiscales selon le montant des plus‑values indiquées.
Questions fréquentes
Que se passe-t-il si je rate le délai de renonciation de 30 jours ?
Vous ne pouvez plus exercer le droit légal de renonciation. Le contrat reste en vigueur. Options : demander un rachat partiel ou total, avec frais et taxation possibles. Action recommandée : demandez un décompte détaillé à l'assureur.
Résiliation par email ?
Non. L'email n'est pas présenté comme une voie formelle pour valider la renonciation ou le rachat. Préférez l'envoi recommandé ou un formulaire en ligne produisant un envoi recommandé. Si vous utilisez l'email pour information, demandez impérativement une confirmation écrite et conservez les échanges.
Quels documents joindre pour un rachat ?
Numéro de contrat/police, RIB pour le virement, copie de la pièce d'identité et précision rachat total ou partiel. Pour des cas spécifiques (décès, licenciement), joignez les pièces justificatives correspondantes.
Délai de versement après résiliation ?
L'assureur dispose habituellement de 30 jours à compter de la réception du courrier recommandé pour verser les sommes dues. Le délai commence à la date de réception par l'assureur. Conservez l'accusé de réception. En cas de retard, relancez le service client par écrit et demandez le décompte.
Quelles sont les conséquences fiscales d'un rachat ?
La taxation dépend de l'ancienneté du contrat et des règles fiscales applicables. Les contrats de moins de 4 ans sont souvent plus taxés. Entre 4 et 8 ans, les taux se réduisent. Après 8 ans, des abattements spécifiques peuvent s'appliquer. Des exonérations existent parfois pour licenciement, invalidité ou liquidation judiciaire. Demandez un calcul précis à l'assureur ou à votre conseiller fiscal.
Quels frais de clôture ou pénalités ?
Certains contrats prévoient des frais de clôture ou des pénalités en cas de rachat anticipé. Les montants varient selon le contrat. Exigez un décompte détaillé avant d'accepter la clôture. Les frais de gestion déjà prélevés restent en général acquis au gestionnaire.
Comment contester une résiliation ou une lettre erronée ?
Conservez toutes les preuves (courriers, accusés, dates). Envoyez une contestation formelle en recommandé et demandez un décompte. Si la réponse est insatisfaisante, saisissez les instances compétentes ou engagez une procédure de recours. En Argovie, vous pouvez aussi recourir aux voies locales de conciliation ou au tribunal compétent.
Procédure en cas de décès du titulaire ?
Les héritiers ou bénéficiaires doivent prévenir l'assureur et transmettre l'acte de décès. Joignez les pièces d'identité requises et un RIB pour le versement. L'assureur ouvrira le dossier sinistre et fournira un décompte pour le règlement. Vérifiez la clause bénéficiaire du contrat pour identifier les ayants droit.
Checklist avant envoi
- Vérifier le numéro de contrat et la bonne adresse de l'assureur.
- Joindre le RIB et une copie de la pièce d'identité.
- Joindre la copie du contrat si disponible.
- Indiquer la date de signature pour une renonciation.
- Demander un décompte détaillé avant paiement.
- Conserver copie du courrier, du bordereau d'envoi et de l'accusé.
- Vérifier l'exactitude de l'IBAN pour éviter des rejets.
- Relancer par écrit si le paiement n'intervient pas sous 30 jours.

Stoppez Assurance vie sans détour
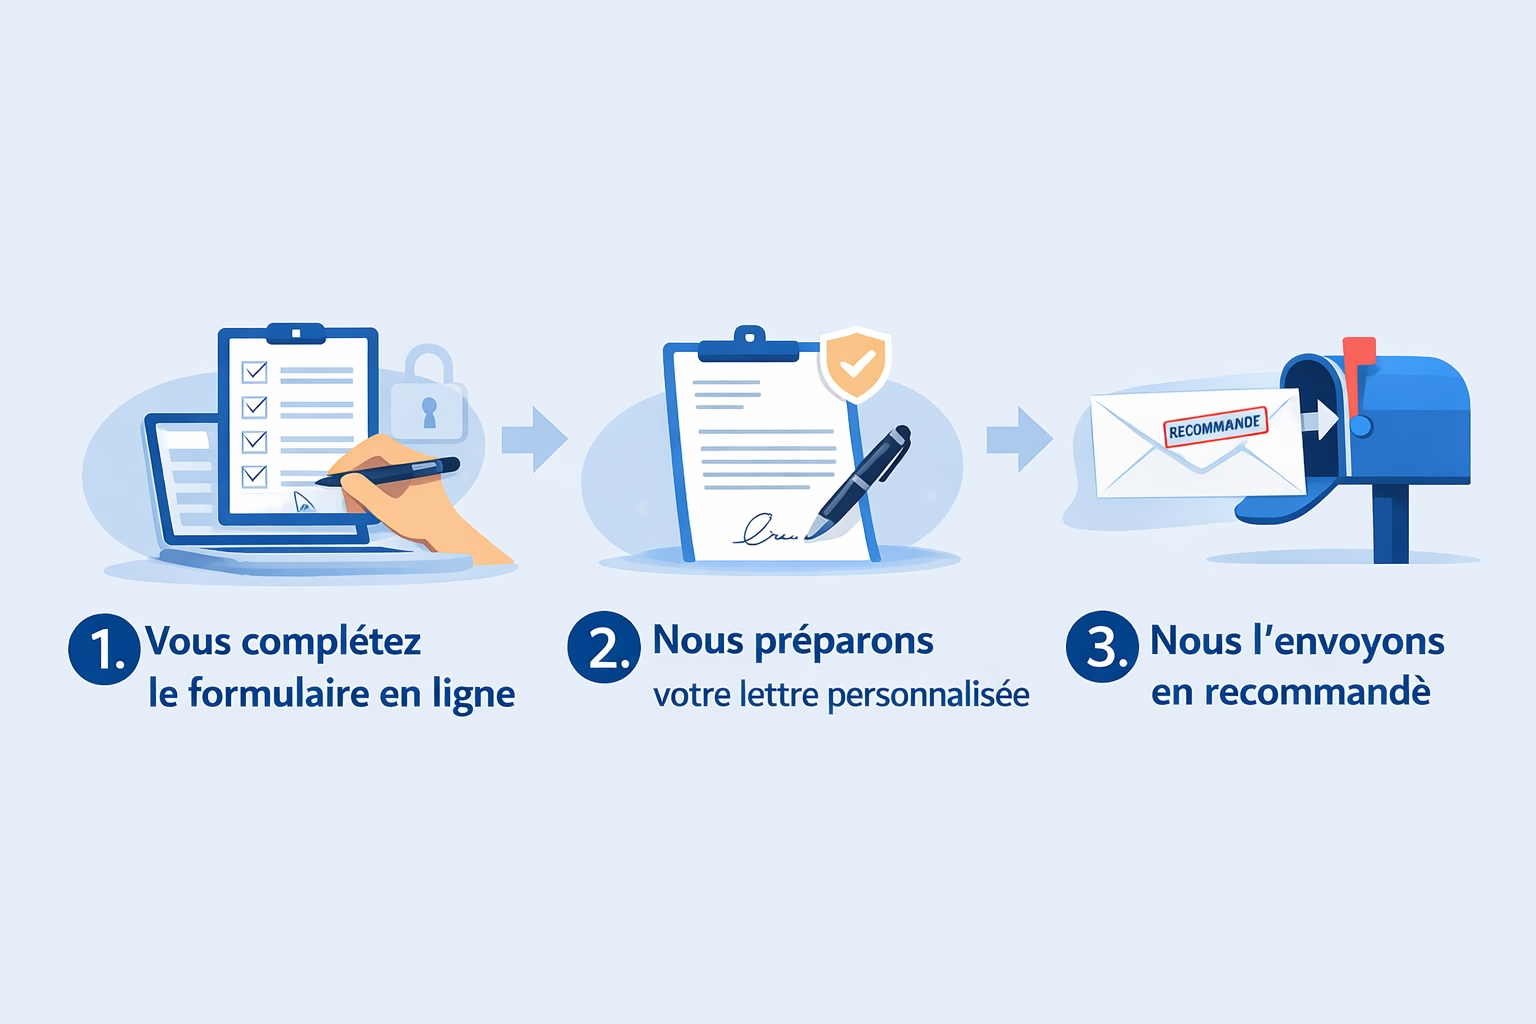
Sélectionnez Assurance vie, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Couvertures