Comment résilier Caisse Fraternelle Vie ? Guide complet 2026
Pour résilier votre contrat Caisse Fraternelle Vie, envoyez une lettre recommandée avec accusé de réception (LRAR) ou utilisez l'espace client si l'option existe. Respectez un préavis de 2 mois pour une résiliation à l'échéance annuelle. Vous pouvez aussi résilier sans motif après 1 an (loi Hamon).
L'essentiel sur la résiliation Caisse Fraternelle Vie
- Délai de préavis : 2 mois pour une résiliation à l'échéance annuelle.
- Méthode recommandée : courrier recommandé (LRAR) ou espace client avec accusé horodaté.
- Résiliation sans motif : possible après 1 an de souscription (loi Hamon).
- Loi Châtel : fenêtre de 20 jours si l'avis d'échéance a été envoyé hors délai.
- Rachat : versement égal à la valeur de rachat, soumis à imposition et prélèvements sociaux.
- Abattement fiscal : avantage notable après 8 ans de détention.
- Avant l'envoi : récupérez votre numéro de contrat et un relevé de situation à jour.
De quoi avez-vous besoin pour résilier ?
Pour résilier, préparez votre numéro de contrat, un relevé de situation récent et les justificatifs adaptés.
- Numéro de contrat (figurant sur votre contrat).
- Relevé de situation à jour.
- Copie de votre pièce d'identité.
- Coordonnées bancaires (IBAN / BIC) pour le virement.
- Justificatifs selon le motif : certificat de décès, justificatif de domicile, jugement de divorce, attestation employeur, preuve de retraite, etc.
- Mandat écrit si vous donnez pouvoir à un courtier ou à un tiers.
Quelles méthodes pour résilier ?
Vous pouvez résilier par courrier recommandé, via l'espace client, par téléphone pour initier la démarche ou via un prestataire d'envoi de recommandé en ligne. Évitez de vous fier uniquement à l'email ou au fax ; combinez-les toujours avec un envoi recommandé si vous cherchez une preuve.
| Méthode | Acceptée | Avantage principal | Limite / remarque |
|---|---|---|---|
| Non recommandée | Rapide | Ne garantit pas de preuve solide | |
| Courrier (LRAR) | Oui | Preuve d'envoi et de réception | Privilégié pour contestation |
| Fax | Rare | Rapidité théorique | Peu documenté |
| Formulaire en ligne / espace client | Oui (si disponible) | Accusé électronique horodaté | Vérifier l'accusé reçu |
| Téléphone (conseiller) | Oui (initiation) | Informations immédiates | Nécessite confirmation écrite |
Résilier par courrier
Le courrier recommandé reste le moyen le plus sûr. La forme écrite et la signature manuscrite peuvent être exigées.
Ces informations doivent figurer dans votre courrier :
- Nom et adresse complète.
- Numéro client et/ou numéro de contrat.
- Date et date de fin souhaitée.
- Objet clair (ex. "Demande de rachat total et clôture du contrat").
- Votre signature manuscrite.
Prévoyez au moins 7 jours ouvrés pour l'acheminement postal et conservez l'accusé de réception.
Résilier en ligne
Si l'espace client permet l'enregistrement d'une demande, utilisez-le. Téléchargez et conservez tout accusé ou PDF horodaté fourni par la plateforme.
Résilier par téléphone
Le téléphone sert à initier la démarche et à obtenir des précisions. Notez l'identité de l'interlocuteur, la date et l'heure, puis demandez une confirmation écrite.
Résilier par email
N'utilisez l'email qu'en complément d'un envoi en recommandé si vous cherchez une preuve. Indiquez nom, adresse, numéro de contrat et demandez une confirmation écrite. Joignez des documents scannés seulement si le gestionnaire l'autorise.
Résilier via prestataire d'envoi de LRAR
Ces services envoient un recommandé pour vous. Demandez l'accusé, le numéro de suivi et conservez les PDF. Ces services sont généralement payants.
Comment résilier étape par étape ?
- Vérifiez votre contrat et rassemblez les pièces. Trouvez le numéro de contrat, la date de souscription et la prochaine échéance.
- Demandez un relevé de situation à jour pour connaître la valeur actuelle.
- Choisissez la méthode : privilégiez l'envoi en recommandé ou l'espace client si l'accusé est horodaté.
- Rédigez votre demande en utilisant le modèle ci‑dessous. Commencez par une demande explicite de rachat total ou partiel.
- Envoyez la demande en respectant les délais. Conservez la copie et l'accusé de réception ou l'export PDF.
- Suivez le traitement : demandez une confirmation écrite de la date d'effet, de la valeur brute et du montant net estimé.
- En cas d'absence de réponse ou de blocage, relancez par écrit. Envoyez ensuite une mise en demeure. Saisissez le médiateur en dernier recours.
Quels modèles de lettre utiliser ?
Utilisez le modèle suivant et adaptez-le selon votre motif.
Modèle : Résiliation standard
[Votre Nom]
[Adresse]
[Code Postal Ville]
[Caisse Fraternelle Vie / Service Résiliation]
[Adresse du service si connue]
[Date]
Objet : Résiliation du contrat n° [Numéro de contrat] – Demande de rachat total
Madame, Monsieur,
Je soussigné(e) [Votre Nom], demeurant [Adresse complète], suis titulaire du contrat d'assurance‑vie n° [Numéro de contrat], souscrit le [Date de souscription]. Par la présente, je demande le rachat total et la clôture définitive de ce contrat.
Merci de procéder au calcul de la valeur de rachat à la date de réception de la présente. Effectuez le virement du montant net dû sur le compte bancaire suivant : [IBAN / BIC]. À défaut, indiquez la procédure de règlement.
Je joins la copie de ma pièce d'identité et les documents exigés selon le motif. Je vous demande de me transmettre une confirmation écrite précisant la date d'effet de la clôture et la valeur brute. Fournissez également le détail des prélèvements sociaux et fiscaux appliqués ainsi que le certificat fiscal.
Sans réponse dans un délai raisonnable, merci de confirmer la réception par retour écrit et d'envoyer l'accusé de réception.
Veuillez agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature manuscrite]
[Votre Nom]
[Numéro client : [Numéro client]]
[Coordonnées téléphoniques / email]
Autres scénarios
- Rachat partiel : indiquez le montant exact à racheter et demandez une simulation fiscale. Joignez le relevé de situation.
- Non‑renouvellement à l'échéance : envoyez une lettre courte indiquant que vous ne renouvelez pas le contrat, 2 mois avant l'échéance.
- Mise en demeure / relance : rappelez l'envoi antérieur, demandez une réponse sous délai (ex. 15 jours) et annoncez la saisine du médiateur si nécessaire.
- Contestation d'un refus de rachat : demandez les motifs écrits du refus et la référence des clauses invoquées ; demandez la révision et une réponse écrite.
- Demande de simulation fiscale : demandez la ventilation du gain imposable, le montant des prélèvements sociaux et les options d'imposition (PFU ou barème).
Où envoyer ma résiliation ?
| Canal | Contact | Horaires / Remarques |
|---|---|---|
| Aucun e‑mail officiel identifié | Évitez d'envoyer une demande uniquement par email | |
| Téléphone | Numéro non fourni | Contactez votre conseiller ou l'espace client pour obtenir le numéro |
| Fax | Non fourni | Rarement utilisé |
| Courrier (service résiliation) | Adresse du service non indiquée explicitement | Envoyez en recommandé à l'adresse figurant sur votre contrat ou espace client |
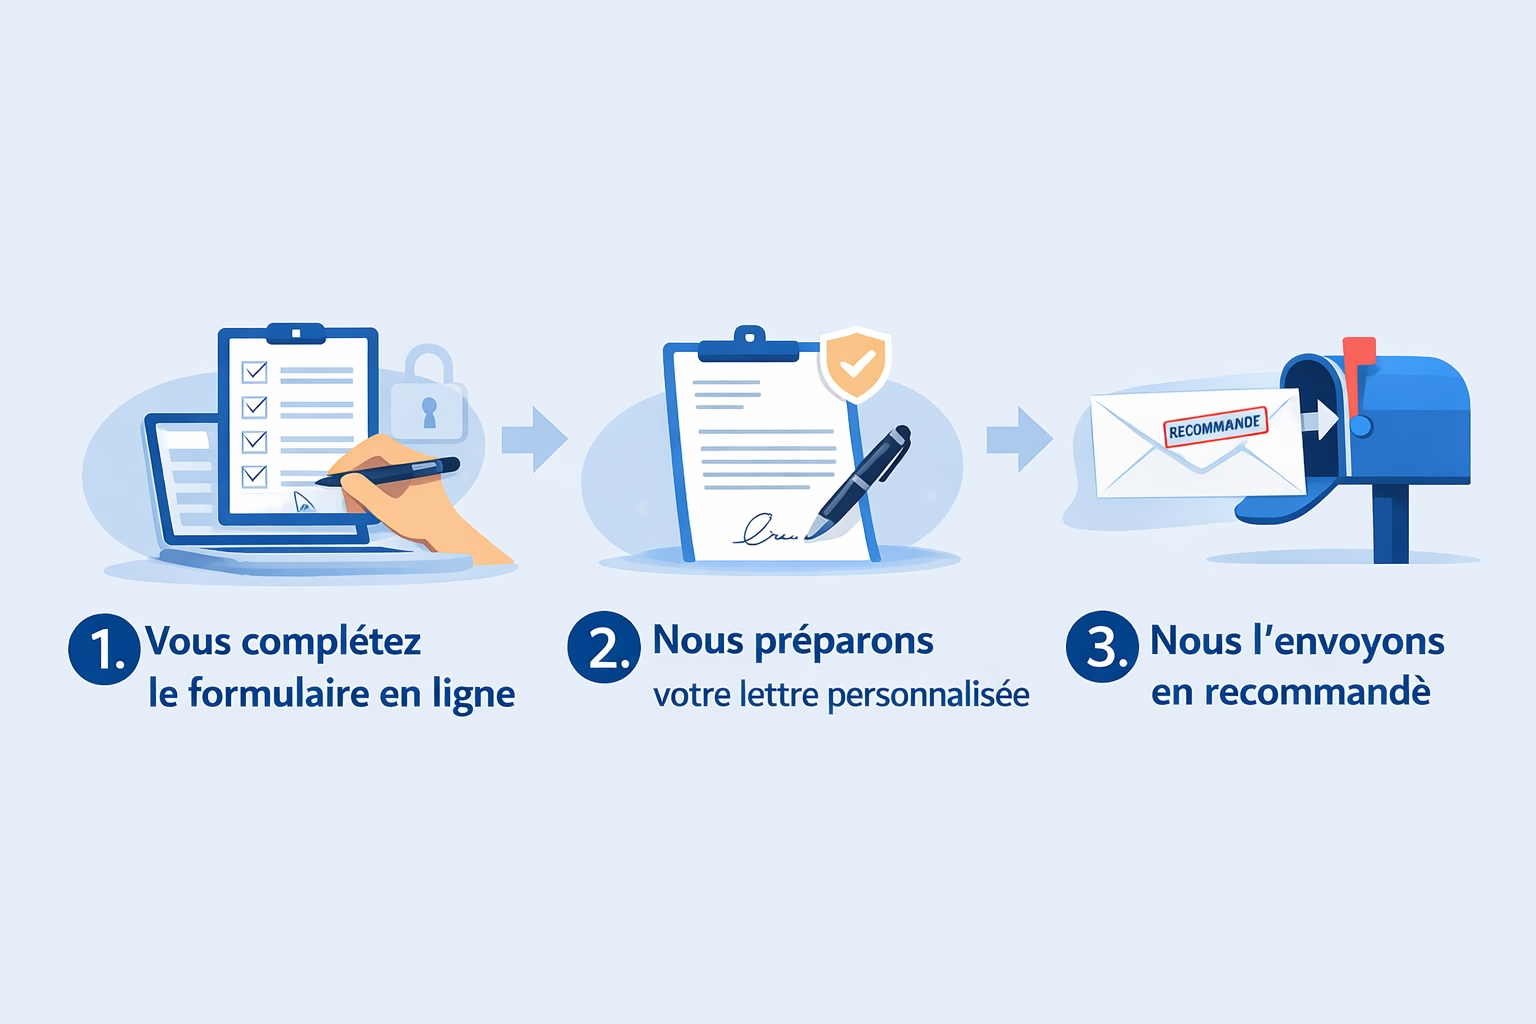
| Formulaire en ligne | https://lettre-recommandee.resilier.fr/resiliation/assurance-vie/caisse-fraternelle-vie.html | Plateforme d'envoi de recommandé en ligne ; conservez l'accusé électronique |
Vérifiez toujours l'adresse postale indiquée sur votre contrat ou dans votre espace client avant envoi.
Quels délais respecter ?
| Action / motif | Délai | Effet / commentaire |
|---|---|---|
| Résiliation à l'échéance annuelle | Préavis : 2 mois | Résiliation effective à la date d'échéance |
| Reconduction automatique | Durée : 1 an (reconduction annuelle) | Contrat reconduit pour 1 an sauf opposition |
| Loi Hamon | Possible après 1 an de souscription | Résiliation sans motif après 1 an |
| Loi Châtel (avis tardif) | Fenêtre : 20 jours après réception | Permet de refuser la reconduction si l'avis est tardif |
| Motifs légitimes | Notification et justificatifs : généralement 3 mois | Résiliation effective au plus tard 1 mois après réception des justificatifs |
| Demande de rachat (versement) | Délai de versement : variable | Le versement dépend des vérifications et d'éventuels accords tiers |
Exemple de calcul des délais
Si votre échéance est le 15 mai 2026, envoyez votre LRAR au plus tard le 15 mars 2026. Si vous recevez l'avis d'échéance hors délai, vous avez 20 jours à compter de la réception pour refuser la reconduction.
Ce que doit contenir votre lettre de résiliation ?
Votre lettre doit être claire et complète. Mentionnez obligatoirement :
- Nom complet de l'assuré et adresse postale.
- Numéro de contrat.
- Date et lieu.
- Objet clair (ex. "Demande de rachat total et clôture du contrat n°...").
- Signature manuscrite si envoi papier.
- Coordonnées bancaires pour le règlement (IBAN / BIC).
Pièces selon motif :
- Certificat de décès pour décès.
- Justificatif de déménagement ou attestation de domicile pour déménagement.
- Jugement de divorce pour divorce.
- Attestation employeur ou justificatif de retraite pour cessation d'activité ou départ à la retraite.
Formulation recommandée : formulez une demande explicite ("Je vous prie de procéder au rachat total et à la clôture du contrat n°...") et demandez une attestation écrite de clôture et le certificat fiscal. Privilégiez l'envoi en recommandé et conservez copie et accusé de réception. Demandez un relevé de situation récent avant l'envoi pour connaître la valeur de rachat attendue.
Dans quels cas puis‑je résilier de manière exceptionnelle ?
La loi et les conditions générales prévoient des motifs de résiliation anticipée. Voici les cas fréquents et les démarches associées.
Déménagement
Informez l'assureur dans les 3 mois suivant le déménagement. Joignez un justificatif de domicile ou une attestation de déménagement. Envoyez la notification en LRAR ou via l'espace client. La résiliation prend effet au plus tard 1 mois après réception des justificatifs.
Décès
Les héritiers ou les bénéficiaires doivent notifier l'assureur généralement dans les 3 mois. Joignez le certificat de décès et les pièces d'identité des héritiers (acte de notoriété, livret de famille selon la situation). Le gestionnaire traite la demande après réception des pièces.
Diminution du risque
Si le risque assuré diminue, demandez une réduction de cotisation. Si l'assureur refuse, vous pouvez demander la résiliation en motivant la décision en vertu de l'article L113‑4. Joignez les justificatifs attestant la diminution du risque.
Retraite
La retraite n'est pas toujours un droit automatique de résiliation, mais elle constitue un motif légitime. Joignez une attestation de départ à la retraite si le gestionnaire la demande. Contactez le service client pour connaître la procédure.
Divorce
Le divorce modifie souvent la situation patrimoniale et la clause bénéficiaire. Joignez le jugement de divorce ou l'acte de partage si pertinent. Avertissez le gestionnaire et demandez la mise à jour de la clause bénéficiaire.
Cessation d'activité
La perte d'activité peut constituer un motif légitime selon la nature du contrat. Joignez les attestations correspondantes (attestation employeur, radiation URSSAF, etc.). Contactez le gestionnaire pour connaître les conséquences et délais.
Contrat en run‑off
Les contrats en run‑off sont gérés en fermeture de portefeuille et peuvent subir des délais de traitement plus longs. Contactez le gestionnaire opérationnel et demandez une timeline écrite de traitement.
Contrat collectif
Les règles diffèrent pour les contrats collectifs. L'interlocuteur peut être l'employeur, le gestionnaire ou le conseiller référent. Vérifiez les conditions générales spécifiques au contrat.
Bénéficiaire acceptant
La présence d'un bénéficiaire ayant accepté le bénéfice peut bloquer un rachat. Obtenez son accord écrit pour lever le blocage et transmettez l'accord au gestionnaire.
Remboursement après la résiliation : que se passe‑t‑il ?
Après un rachat total ou partiel, vous recevez la valeur de rachat. Le calcul, la taxation et les éventuels blocages sont à anticiper.
- Modalités de demande : via le conseiller, l'espace client ou par courrier recommandé ; précisez rachat total ou partiel et fournissez l'IBAN.
- Fiscalité : le gain est soumis au prélèvement forfaitaire unique (PFU) ou, sur option, au barème de l'impôt sur le revenu. Les prélèvements sociaux s'appliquent également. L'abattement lié à la durée, notamment au-delà de 8 ans, influence le montant net reçu.
- Blocages possibles : un bénéficiaire acceptant, un nantissement pour prêt ou une opposition peuvent empêcher le rachat immédiat. L'assureur demandera l'accord écrit du tiers concerné.
- Délais et frais : les délais de versement varient selon la situation et le statut du contrat (run‑off, blocage juridique). Demandez une simulation écrite et le détail des frais appliqués.
- Recommandation : demandez un relevé de situation actualisé et une estimation écrite du montant net avant d'opérer le rachat.
Après la résiliation : que faire ?
- Obtenez une confirmation écrite et une attestation de clôture ; conservez le relevé final et le certificat fiscal.
- Vérifiez le montant versé et comparez avec la valeur annoncée ; demandez le détail des frais en cas d'écart.
- Conservez toutes les correspondances, accusés et documents transmis pendant plusieurs années.
- Si le versement tarde ou est bloqué, relancez par écrit, envoyez une mise en demeure et saisissez le médiateur compétent si nécessaire.
Questions fréquentes sur la résiliation
Que se passe‑t‑il si je manque le préavis à l'échéance ?
Si vous manquez le préavis de 2 mois, votre contrat se reconduit automatiquement pour une nouvelle année. Si l'assureur a envoyé l'avis d'échéance hors délai, la loi Châtel vous laisse 20 jours à compter de la réception pour refuser la reconduction.
Puis‑je résilier grâce à la loi Hamon ?
La loi Hamon permet la résiliation sans motif après 1 an pour certains contrats d'assurance de personnes. Si votre contrat répond aux critères, formalisez la demande par écrit et conservez l'accusé pour preuve.
Quels justificatifs faut‑il fournir pour un motif légitime ?
Fournissez les pièces correspondant au motif invoqué : certificat de décès, justificatif de déménagement, jugement de divorce, attestation employeur ou preuve de retraite. Envoyez la notification et les justificatifs dans les délais prévus (généralement 3 mois).
Que faire si le rachat est bloqué par un bénéficiaire acceptant ?
Contactez le bénéficiaire pour obtenir sa mainlevée écrite. Transmettez l'accord au gestionnaire pour lever le blocage. Si le bénéficiaire refuse, demandez les motifs écrits au gestionnaire.
Que faire si l'assureur tarde ou refuse le rachat ?
Relancez par écrit et conservez les preuves. Envoyez une mise en demeure si nécessaire. En l'absence de solution amiable, saisissez le médiateur de l'assurance. Conservez l'ensemble des échanges et accusés pour tout recours ultérieur.
Comment est imposé le rachat ?
Le gain est imposé selon le PFU ou, sur option, selon le barème de l'impôt sur le revenu. Les prélèvements sociaux s'appliquent également. L'abattement pour les contrats détenus plus de 8 ans peut réduire l'imposition ; demandez une simulation fiscale.
Quels documents les héritiers doivent‑ils fournir ?
Les héritiers doivent fournir le certificat de décès, un acte de notoriété ou un livret de famille selon la situation, une pièce d'identité et tout document prouvant la qualité d'héritier. Le gestionnaire précisera la liste complète des pièces nécessaires.
Comment procéder si mon contrat est géré par un courtier ?
Le courtier peut initier la démarche si vous lui donnez mandat. Demandez une confirmation écrite des actions du courtier et conservez la preuve d'envoi (accusé, numéro de suivi, copie du recommandé).
Pourquoi demander un relevé de situation et le détail des frais ?
Le relevé et le détail des frais vous permettent d'anticiper le montant net attendu. Ils servent de base pour contester des prélèvements ou des frais imprévus. Demandez ces documents par écrit avant d'opérer un rachat.
Quels recours en cas de litige ?
Relancez, envoyez une mise en demeure et saisissez le médiateur de l'assurance si l'issue amiable échoue. En dernier recours, envisagez les voies judiciaires et le signalement aux autorités compétentes.
Checklist avant l'envoi
- Numéro de contrat retrouvé
- Relevé de situation demandé et reçu
- Copie de la pièce d'identité jointe
- IBAN / BIC renseigné pour le virement
- Lettre signée (si envoi papier)
- Accusé de réception attendu ou export PDF sauvegardé
- Simulation fiscale demandée si rachat partiel ou total
- Copies et preuves conservées (courriers, mails, suivis)
Stoppez Caisse Fraternelle Vie sans détour
Sélectionnez Caisse Fraternelle Vie, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Couvertures