Auto Moto
Comment résilier Mieux Assuré ? Guide complet 2026
Pour résilier votre contrat Mieux Assuré, envoyez un courrier recommandé avec accusé de réception (LRAR).
Adresse : MIEUXASSURE, 575 avenue Clément Ader, 84140 Avignon.
Respectez un préavis de 2 mois avant la date d'échéance (parfois 1 mois selon les CGV). Après 1 an, la loi Hamon permet de déléguer la résiliation au nouvel assureur. Droit de rétractation : 14 jours pour les souscriptions à distance.
Quelles sont les informations essentielles pour résilier Mieux Assuré ?
Voici l'essentiel à connaître.
- Délai de préavis : 2 mois avant l'échéance (peut être 1 mois selon les CGV).
- Méthode recommandée : envoi en recommandé avec accusé de réception (LRAR).
- Adresse pour l'envoi recommandé : MIEUXASSURE, 575 avenue Clément Ader, 84140 Avignon.
- Contacts utiles : hello@mieuxassure.com ; reclamation@mieuxassure.com ; Tél. 04 65 67 07 07.
- Loi Hamon : résiliation possible via le nouvel assureur après 1 an d'ancienneté.
- Droit de rétractation : 14 jours calendaires pour une souscription à distance.
- Conservez preuves et documents : preuve d'envoi, certificat de cession, justificatif de déménagement, acte de décès, relevé d'information.
- Demandez une attestation écrite de résiliation.
De quoi avez-vous besoin pour résilier ?
Réunissez ces éléments avant d'envoyer votre demande.
- Nom et adresse complets du titulaire.
- Numéro sociétaire ou numéro de contrat.
- Date d'envoi et date d'effet souhaitée.
- Objet clair : « Résiliation du contrat n°... ».
- Signature manuscrite (signature électronique si les CGV l'autorisent).
- Justificatifs selon le motif : certificat de cession, accusé ANTS, justificatif de domicile, acte de décès, certificat de destruction, procès-verbal de vol.
- RIB/IBAN si vous attendez un remboursement.
- Relevé d'informations pour le nouvel assureur.
- Scannez et regroupez les pièces en un seul fichier lisible. Nommez clairement chaque fichier.
Par quels moyens pouvez-vous résilier votre contrat ?
Vous pouvez résilier par courrier recommandé, parfois par e‑mail selon le motif, ou via le nouvel assureur (loi Hamon). Le téléphone, le formulaire en ligne et le fax servent surtout à obtenir des informations ; ils apportent peu de preuve.
| Méthode | Acceptée | Valeur probante | Délai d'effet typique | Pièces à joindre | Remarques |
|---|---|---|---|---|---|
| Courrier recommandé (LRAR) | Oui | Forte (AR + cachet postal) | Prise en compte souvent à la date du cachet postal si envoyé à échéance | Nom, n° de contrat, date d'effet souhaitée, signature, justificatifs si motif anticipé | Méthode recommandée |
| E‑mail | Oui (limité) | Moyenne (conservez envoi et accusés) | Variable ; la LRAR peut être demandée comme preuve | Justificatif (certificat de cession) selon motif | Accepté pour motifs précis |
| Fax | Non | Faible / non recommandé | N/A | N/A | Aucune confirmation formelle connue |
| Formulaire en ligne | Non (contact) | Faible pour résiliation | N/A | N/A | Sert au contact uniquement |
| Téléphone | Non (contact) | Faible pour preuve | N/A | N/A | Utile pour information mais non formel |
| Nouvel assureur (loi Hamon) | Oui | Très forte (procédure déléguée) | En général effet 1 mois après notification | Relevé d'information, autorisation au nouvel assureur | Pratique après 1 an d'ancienneté |
Résiliation par e‑mail
L'e‑mail peut suffire pour certains motifs précis, notamment la déclaration de cession. Joignez le justificatif et demandez une confirmation écrite.
- Informations obligatoires : nom, numéro de contrat, date d'envoi et objet clair.
- Demandez : accusé de réception et confirmation de prise en compte.
- Pièce jointe : justificatif lisible (ex. certificat de cession, accusé ANTS).
- Délai de traitement : variable ; conservez copie de l'envoi et tout accusé de lecture.
Résiliation par courrier
Le courrier recommandé offre la meilleure preuve et fixe clairement la date d'effet. Envoyez un envoi recommandé avec accusé de réception et conservez l'AR.
- Informations obligatoires : nom complet, adresse, numéro de contrat, date d'envoi, objet, date d'effet souhaitée, signature manuscrite.
- Demandez : accusé de réception et confirmation écrite de la prise en compte.
- Joindre : justificatifs selon motif (certificat de cession, justificatif de déménagement, acte de décès).
- Délai de traitement : la date du cachet postal sert souvent de référence pour la prise d'effet.
Résiliation via le nouvel assureur
Après 1 an d'ancienneté, le nouvel assureur peut prendre en charge la résiliation de votre ancien contrat. Cette option vous évite des démarches.
- Fournissez : relevé d'informations et autorisation au nouvel assureur.
- Demandez : confirmation écrite de la date de résiliation.
- Délai : prise d'effet généralement un mois après notification.
Téléphone, fax et formulaire en ligne
Ces canaux servent à obtenir des précisions ou vérifier les documents. Ils n'offrent pas une preuve solide.
- Utilisez-les pour poser des questions ou vérifier la liste des pièces.
- Après un contact téléphonique, demandez une confirmation écrite.
- Si nécessaire, envoyez un envoi recommandé pour formaliser la demande.
Quels sont les délais de résiliation chez Mieux Assuré ?
| Motif | Délai pour agir | Délai d'effet | Remarques |
|---|---|---|---|
| Préavis standard à l'échéance | 2 mois avant la date d'échéance (peut être 1 mois selon CGV) | Prise en compte à la date anniversaire si LRAR envoyée dans les délais | Vérifiez la date d'anniversaire sur l'avis d'échéance |
| Durée minimale du contrat | 12 mois | Reconduction tacite annuelle | Contrat renouvelé automatiquement sauf résiliation |
| Loi Chatel (avis d'échéance hors délai) | 20 jours à compter de la réception de l'avis envoyé hors délai | Prise en compte dès réception de la LRAR | Applicable si l'avis d'échéance est envoyé hors délai |
| Loi Hamon (résiliation après 1 an) | Toute date après 1 an d'ancienneté | Résiliation prise en charge par le nouvel assureur (généralement effet 1 mois après notification) | Aucune justification ou préavis à fournir |
| Déménagement | Dans les 3 mois suivant le changement de situation | Prise en compte selon justificatif fourni | Joindre justificatif de domicile |
| Décès du souscripteur | Dans les 3 mois suivant le décès | Prise en compte à réception des justificatifs | Joindre acte de décès |
| Droit de rétractation | 14 jours calendaires après souscription à distance | Remboursement intégral des sommes versées | Applicable aux souscriptions à distance |
| Non‑envoi de l'avis d'échéance | Résiliation possible à tout moment si aucun avis envoyé | Variable | L'absence d'avis peut ouvrir la possibilité de résilier librement |
Tableau des frais et délais par formule
| Formule | Tarification indiquée | Frais de résiliation | Remarques |
|---|---|---|---|
| Tiers Simple | Non précisé | Non communiqué | Tarifs non renseignés dans les documents disponibles |
| Tiers Complet | Non précisé | Non communiqué | Demander un état détaillé au service client |
| Tous Risques | Non précisé | Non communiqué | Vérifier les conditions générales pour les frais éventuels |
Calculs pratiques de délais
- Exemple préavis standard : date anniversaire 15/05/2026 → envoyez votre recommandé avant le 15/03/2026 pour respecter un préavis de 2 mois.
- Exemple loi Chatel : si vous recevez l'avis hors délai le 01/03/2026 et que l'échéance est le 15/04/2026, vous avez 20 jours à partir du 01/03/2026, soit jusqu'au 21/03/2026, pour envoyer la LRAR.
- Exemple loi Hamon : si vous avez plus d'un an d'ancienneté et souscrivez chez le nouvel assureur en mars 2026, le nouvel assureur déclenche la résiliation ; la date d'effet sera généralement un mois après la notification.
Que doit contenir votre lettre de résiliation ?
Votre courrier doit lister des éléments précis pour éviter les retards.
- Nom et adresse complets du souscripteur.
- Numéro sociétaire ou numéro de contrat.
- Date d'envoi et objet clair (« Résiliation du contrat n°... »).
- Date d'effet souhaitée (date anniversaire ou date liée au motif).
- Motif de résiliation si nécessaire et pièces justificatives correspondantes.
- Signature manuscrite (signature électronique si les CGV l'autorisent).
- RIB/IBAN pour un éventuel remboursement.
- Conservez l'accusé de réception et demandez une confirmation écrite.
Lors d'envois électroniques sécurisés, regroupez les pièces scannées dans un seul fichier et nommez les fichiers de façon lisible (ex. 2026-03-vente_certificat_cession.pdf).
Quels modèles de lettre utiliser pour résilier ?
Modèle : Résiliation standard
[Votre Nom]
[Adresse]
[Code Postal Ville]
Numéro client : [Numéro client]
Numéro de contrat : [Numéro de contrat]
[Date]
MIEUXASSURE
575 avenue Clément Ader
84140 Avignon
Objet : Résiliation du contrat n°[Numéro de contrat] - demande de non-reconduction
Madame, Monsieur,
Par la présente, je résilie mon contrat d'assurance n°[Numéro de contrat], dont je suis le titulaire [Votre Nom].
Je souhaite que la résiliation prenne effet le [Date d'effet souhaitée].
Veuillez accuser réception de cette lettre et confirmer par écrit la date de prise d'effet.
Merci de m'indiquer le cas échéant le montant d'un solde ou le montant du remboursement.
Je vous prie d'effectuer le remboursement sur le compte suivant : [RIB/IBAN].
Je joins les pièces justificatives suivantes : [liste des pièces jointes].
Je vous remercie de m'adresser une attestation de résiliation et le relevé d'information correspondant.
Veuillez agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature manuscrite]
[Votre Nom]
(Conservez une copie de cette lettre et l'accusé de réception. Envoyez en recommandé ou utilisez le canal accepté selon votre motif.)
Autres scénarios (brefs) :
- Résiliation à l'échéance (non-reconduction) : précisez « demande de non-reconduction à la date anniversaire » et envoyez dans le délai de préavis.
- Résiliation via la loi Hamon : autorisez explicitement le nouvel assureur à gérer la résiliation et fournissez le relevé d'information.
- Mise en demeure (refus ou double prélèvement) : adressez une mise en demeure demandant le remboursement sous un délai précis, et joignez justificatifs bancaires.
- Droit de rétractation (14 jours) : mentionnez l'exercice du droit de rétractation et la date de souscription, puis demandez le remboursement intégral.
Comment résilier étape par étape ?
- Vérifiez la date d'anniversaire de votre contrat et l'avis d'échéance.
- Choisissez la procédure adaptée : envoi recommandé, loi Hamon ou motif légitime (vente, déménagement, décès).
- Rédigez la lettre en indiquant nom, numéro de contrat, date d'effet souhaitée et signature. Joignez les pièces justificatives nécessaires.
- Envoyez la demande en recommandé ou suivez le canal accepté selon le motif. Conservez la preuve d'envoi.
- Si vous souscrivez chez un nouvel assureur, fournissez le relevé d'informations pour que le nouvel assureur déclenche la résiliation.
- Surveillez les prélèvements et préparez une contestation ou opposition SEPA en cas de double prélèvement.
- Demandez une attestation de résiliation et conservez toutes les preuves (courrier recommandé, AR, e‑mails, relevés bancaires).
Quels cas ouvrent une résiliation exceptionnelle ?
Vente du véhicule
La vente ou cession du véhicule permet une résiliation anticipée. Envoyez le certificat de cession et, si possible, l'accusé ANTS. Mieux Assuré accepte parfois la déclaration de cession par e‑mail, mais le recommandé offre une preuve plus solide. La prise d'effet survient souvent le mois suivant la réception.
Déménagement
Le changement de domicile ouvre la possibilité de résilier. Vous disposez de 3 mois pour envoyer la demande avec un justificatif (quittance de loyer, attestation de domicile). L'assureur ajuste ou rompt le contrat selon l'impact sur le risque assuré.
Décès du souscripteur
Le représentant légal ou l'héritier doit envoyer la demande dans les 3 mois suivant le décès. Joignez l'acte de décès. L'assureur mettra à jour le dossier ou fermera le contrat après vérification.
Retraite
La mise à la retraite peut justifier une modification du risque. Envoyez un document justifiant la retraite (notification de pension) et précisez l'impact attendu. L'assureur étudiera le dossier.
Perte ou suspension du permis
Signalez la perte ou la suspension du permis par écrit et joignez la décision administrative. Selon l'impact sur le risque, l'assureur peut proposer une adaptation ou accepter la résiliation anticipée.
Vol du véhicule
Déclarez le vol aux autorités et obtenez le procès-verbal. Alertez l'assureur et envoyez la demande avec le PV de vol. La suite dépendra des garanties souscrites.
Mise à la casse
Envoyez le certificat de destruction. La résiliation prend généralement effet le mois suivant la réception des pièces.
Ai‑je droit à un remboursement après la résiliation ?
Oui, selon le motif.
| Cas | Remboursement attendu | Détail |
|---|---|---|
| Droit de rétractation | Remboursement intégral | Délai : 14 jours calendaires après souscription à distance |
| Résiliation anticipée (vente, déménagement) | Remboursement au prorata possible | Demandez un état détaillé et le calcul du prorata |
| Double prélèvement | Remboursement sur preuve | Contestez d'abord auprès de l'assureur, puis auprès de la banque si nécessaire |
| Frais de résiliation | Non précisés | Les CGV peuvent préciser des frais ; demandez un décompte |
En cas de double prélèvement, fournissez les relevés bancaires et les preuves d'encaissement au service client. Si la situation n'est pas régularisée, saisissez votre banque pour contester le prélèvement SEPA et envoyez une mise en demeure à l'assureur.
Que faire après la résiliation ?
- Demandez et conservez l'attestation de résiliation.
- Sollicitez le relevé d'informations pour la portabilité du bonus-malus.
- Vérifiez le décompte final et demandez un justificatif de remboursement au prorata si applicable.
- Souscrivez la nouvelle assurance avant la date d'effet pour éviter un trou de couverture.
- Conservez toutes les preuves (envoi recommandé, AR, e‑mails, relevés bancaires).
- Vérifiez l'arrêt des prélèvements et contestez si nécessaire.
Données et documents à récupérer
- Attestation de résiliation.
- Relevé d'informations.
- Décompte final et justificatif de remboursement.
- Copies des échanges (envoi recommandé, AR, e‑mails).
Quelles sont les questions fréquentes sur la résiliation Mieux Assuré ?
Que faire si j'ai manqué le délai de résiliation ?
Si vous avez manqué le délai, le contrat se reconduit tacitement. Votre prochaine possibilité d'action est la prochaine date anniversaire. Si vous avez reçu un avis d'échéance hors délai, vous disposez de 20 jours supplémentaires à partir de la réception pour envoyer votre demande.
L'e‑mail suffit‑il pour résilier ?
L'e‑mail peut suffire pour certains motifs précis, comme la déclaration de cession, si vous joignez le justificatif. Pour une résiliation standard, privilégiez l'envoi recommandé. Demandez toujours une confirmation écrite.
Comment fonctionne la loi Hamon ?
La loi Hamon permet de résilier sans justification après 1 an d'ancienneté. Le nouvel assureur prend en charge la résiliation dès que vous souscrivez la nouvelle assurance. La date d'effet est généralement un mois après notification.
Quels justificatifs pour une résiliation anticipée ?
Pour une vente : certificat de cession et accusé ANTS si disponible. Pour un déménagement : justificatif de domicile. Pour un décès : acte de décès. Envoyez les pièces généralement dans les 3 mois suivant l'événement.
Comment se calcule le remboursement au prorata ?
Le droit de rétractation donne lieu à un remboursement intégral sous 14 jours pour une souscription à distance. Pour les autres cas, l'assureur calcule un remboursement au prorata. Demandez un décompte détaillé pour vérifier le calcul et la période prise en compte.
Que faire en cas de double prélèvement ?
Contactez d'abord l'assureur en fournissant les preuves bancaires et demandez le remboursement. Si l'assureur ne réagit pas, saisissez votre banque pour contester le prélèvement SEPA et envoyez une mise en demeure à l'assureur.
Comment stopper ou contester un prélèvement SEPA ?
Contactez votre banque pour demander l'opposition ou la révocation du mandat SEPA. Informez simultanément l'assureur par écrit et joignez les preuves. Conservez toutes les correspondances et relevés.
Que faire si Mieux Assuré refuse la résiliation via la loi Hamon ?
Demandez le motif de refus par écrit. Joignez la preuve de la souscription chez le nouvel assureur et le relevé d'information. Si le refus persiste, envoyez une mise en demeure avant de saisir le médiateur de l'assurance ou une instance compétente.
Comment obtenir le relevé d'informations ?
Le relevé d'informations doit vous être remis ou transmis au nouvel assureur. Demandez-le explicitement après la résiliation ou autorisez le nouvel assureur à le récupérer.
Que faire si je n'obtiens pas de confirmation écrite après résiliation ?
Relancez par courrier recommandé en joignant la copie de votre premier envoi et demandez une attestation de résiliation. Conservez toutes les preuves pour un éventuel recours.

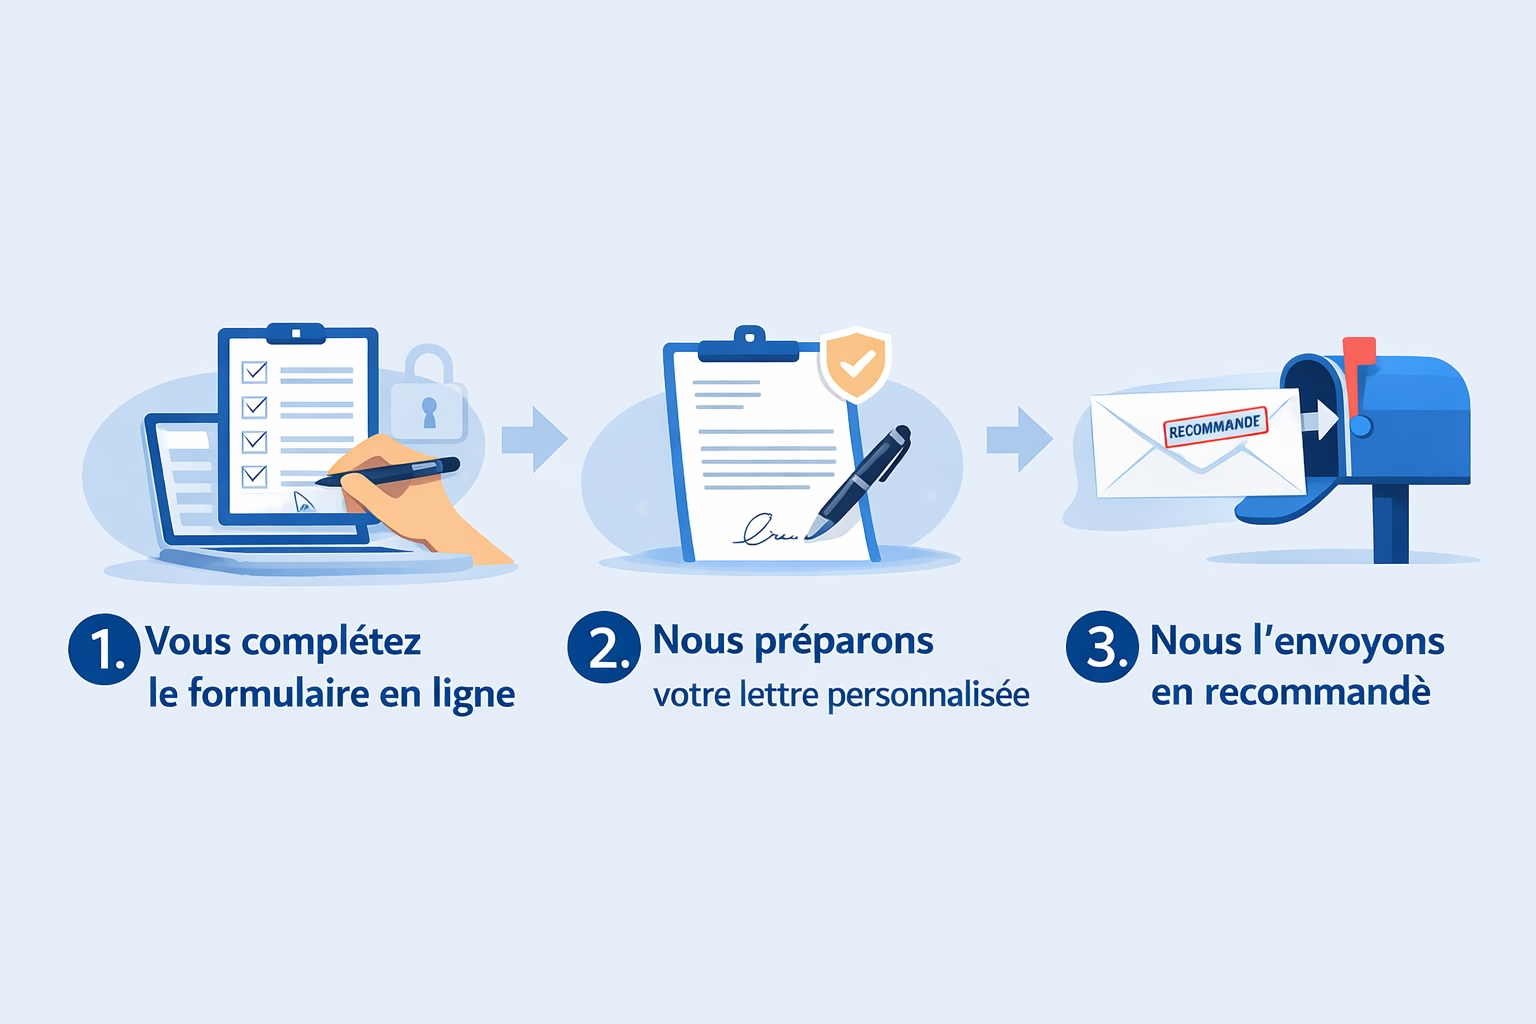
Stoppez Mieux Assuré sans détour
Sélectionnez Mieux Assuré, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Couvertures