Comment résilier Prévoyance Directe en 2026 ?
Pour résilier votre contrat Prévoyance Directe, envoyez un courrier recommandé avec accusé de réception (LRAR) ou un recommandé électronique à l’adresse figurant sur votre contrat. Le préavis standard est de 2 mois avant la date d’échéance. Préparez votre numéro de contrat, les justificatifs et conservez la preuve d’envoi.
L'essentiel sur la résiliation Prévoyance Directe
- Délai de préavis : 2 mois avant l’échéance annuelle.
- Méthode recommandée : lettre recommandée avec accusé de réception (LRAR) ou recommandé électronique reconnu.
- Accepté si l’assureur le reconnaît : e‑mail et espace client comme support durable.
- Résiliation anticipée possible : hausse tarifaire, changement de situation, décès.
- Documents à préparer : numéro de contrat et pièces justificatives adaptées.
- Conservez toujours une preuve d’envoi (accusé papier ou accusé électronique).
Pourquoi résilier votre assurance prévoyance ?
Vous résiliez souvent pour adapter votre couverture à votre vie ou pour réduire vos dépenses. Voici les motifs les plus fréquents.
- Augmentation tarifaire ou modification unilatérale : une hausse non prévue ouvre souvent un droit de résiliation dans un délai court après notification.
- Changement de situation personnelle ou professionnelle : déménagement, cessation d’activité, départ à la retraite et autres événements peuvent permettre une résiliation hors échéance.
- Adhésion à une couverture collective : l’adhésion à un contrat collectif, par exemple celui du conjoint, peut rendre inutile un contrat individuel.
- Rapport qualité‑prix inadapté : la couverture peut être insuffisante ou coûter trop cher par rapport aux garanties recherchées.
- Problèmes de gestion ou insatisfaction : retards de remboursement, défauts de service ou complexité administrative poussent certains assurés à changer d’assureur.
- Volonté de simplifier vos contrats : réduisez les doublons de garanties pour éviter des coûts superflus.
Alternatives à la résiliation : pour les salariés, la portabilité peut maintenir la couverture temporairement. Sinon, ajustez d’abord les garanties ou négociez une offre concurrente.
Résilier Assurance prévoyance maintenantComment contacter le service client ?
Commencez par utiliser les coordonnées figurant sur votre contrat, votre avis d’échéance ou dans votre espace client. Si ces éléments manquent, consultez les mentions légales du site ou l’espace client.
| Canal | Contact | Horaires / Remarques |
|---|---|---|
| Adresse e‑mail non communiquée dans vos documents | Vérifiez l’espace client ou les mentions légales ; n’utilisez l’e‑mail que si l’assureur le reconnaît comme support durable | |
| Téléphone | Numéro non communiqué dans vos documents | Trouvez le numéro sur l’avis d’échéance ou l’espace client ; demandez systématiquement une confirmation écrite |
| Fax | Non confirmé | Peu recommandé et rarement reconnu comme voie officielle |
| Courrier (LRAR) | Adresse du siège non communiquée dans vos documents | Envoyez à l’adresse figurant sur le contrat ou l’avis d’échéance ; LRAR fortement recommandé pour preuve opposable |
| Formulaire en ligne / Espace client | URL non fournie dans vos documents | Si la souscription a été faite en ligne, une interface de résiliation doit être disponible et permanente depuis 01/06/2023 |
Par quels canaux puis-je résilier ?
Vous pouvez résilier par courrier recommandé, recommandé électronique, e‑mail reconnu, espace client, téléphone ou application mobile. Évitez le fax sauf si l’assureur l’accepte explicitement.
| Méthode | Acceptée ? | Preuve recommandée | Particularités |
|---|---|---|---|
| Oui | Copie du message + accusé de réception électronique | Accepté si l’assureur communique l’adresse ou reconnaît l’e‑mail comme support durable | |
| Courrier (LRAR) | Oui | Accusé de réception papier | Méthode la plus sûre pour prouver la notification |
| Fax | Non | Rarement opposable | Peu documenté ; éviter si possible |
| Espace client / Formulaire | Oui | Capture d’écran + email de confirmation | Obligation d’interface si souscription en ligne depuis 01/06/2023 |
| Téléphone | Oui | Note d’appel + confirmation écrite | Pratique mais non durable ; demandez une confirmation écrite |
| Application mobile | Oui | Accusé électronique | Traité comme l’espace client ; vérifiez la fonction résiliation |
Par e‑mail
L’e‑mail sert si l’assureur a communiqué l’adresse ou reconnaît l’e‑mail comme support durable. Vérifiez vos conditions générales ou l’espace client avant d’envoyer.
- Informations obligatoires : nom complet, numéro client, numéro de contrat, adresse postale et date.
- Ce qu’il faut demander : une confirmation écrite de la prise en compte de la résiliation.
- Ce qu’il faut joindre : document numérisé si la résiliation est hors échéance.
- Délai de traitement : variable ; conservez la copie envoyée et la preuve d’envoi.
- Particularités : privilégiez l’envoi en recommandé électronique si l’assureur l’accepte.
Par courrier
Privilégiez le courrier recommandé avec accusé de réception (LRAR). Ce mode offre la preuve la plus sûre en cas de litige.
Ces informations doivent figurer dans votre courrier :
- Nom et adresse complète
- Numéro client et/ou numéro de contrat
- Date et date de fin souhaitée
- Votre signature manuscrite
Prévoyez au moins 7 jours ouvrés pour l’acheminement postal et conservez l’accusé de réception.
En ligne
Si l’assureur propose un espace client, utilisez-le. La confirmation est souvent immédiate.
- Procédure : connectez‑vous, choisissez « résilier » ou « demander la résiliation », complétez les champs et joignez les pièces requises.
- Ce qu’il faut demander : email de confirmation et identifiant de dossier.
- Ce qu’il faut joindre : copies numérisées des pièces justificatives si nécessaire.
- Délai de traitement : immédiat à quelques jours ; conservez la capture d’écran.
- Particularités : depuis 01/06/2023, l’assureur qui vend en ligne doit proposer cette interface.
Par téléphone
Le téléphone permet de lancer la démarche, mais il n’offre pas une preuve durable. Demandez ensuite une confirmation écrite.
- Informations à noter : date, heure, nom de l’interlocuteur, numéro de dossier.
- Ce qu’il faut demander : envoi d’une confirmation écrite par email ou LRAR.
- Délai de traitement : demandez un délai estimé et notez‑le.
Via l’application
L’application traite la résiliation comme l’espace client. Conservez l’accusé électronique.
- Procédure : accédez à la rubrique résiliation et suivez les étapes proposées.
- Ce qu’il faut demander : confirmation par email ou notification dans l’application.
- Particularités : vérifiez la présence de l’option avant d’agir.
Par fax
Le fax n’est pas recommandé. Les assureurs reconnaissent rarement ce canal.
- Vérifiez les conditions générales avant usage.
- Privilégiez le LRAR ou l’envoi recommandé électronique.
- Conservez la transmission et, si possible, réclamez une confirmation écrite.
Quels délais s'appliquent ?
Le délai standard est de 2 mois avant la date d’échéance annuelle. Les autres délais varient selon le motif.
| Situation | Délai applicable | Prise d’effet / Remarques |
|---|---|---|
| Préavis à échéance annuelle | 2 mois | Résiliation effective à la date d’échéance indiquée |
| Durée minimale du contrat | 12 mois | Reconduction tacite annuelle si vous ne dénoncez pas le contrat |
| Loi Chatel (avis d’échéance tardif) | 20 jours supplémentaires | Si l’avis d’échéance a été envoyé hors délai |
| Modification unilatérale / augmentation tarifaire | Souvent 15 jours après notification (parfois 30 jours selon assureur) | Droit de résiliation à compter de la notification écrite |
| Changement de situation (déménagement, retraite, cessation d’activité) | 3 mois à compter de l’événement | Prise d’effet généralement 1 mois après notification |
| Droit de rétractation (souscription à distance) | 14 jours | Délai courant après souscription à distance |
| Loi Hamon | Non applicable | La résiliation à tout moment après un an ne s’applique pas en prévoyance |
Exemples de calcul des délais
- Si la date d’échéance est le 10 avril 2026. Le préavis de 2 mois exige que votre demande soit reçue au plus tard le 10 février 2026. Envoyez la lettre quelques jours plus tôt pour l’acheminement postal.
- Si vous recevez une notification d’augmentation tarifaire le 20 janvier 2026 et que l’assureur accorde 15 jours pour réagir, la date limite pour exercer votre droit est le 4 février 2026.
- Si vous déménagez le 1er février 2026 et invoquez ce motif pour résilier hors échéance, notifiez l’assureur au plus tard le 1er mai 2026. La prise d’effet survient souvent un mois après la notification.
Que doit contenir votre lettre de résiliation ?
Une lettre claire évite les échanges inutiles. Indiquez les éléments d’identification et précisez la date d’effet souhaitée.
- Mentions obligatoires : nom complet, adresse postale, numéro d’assuré ou d’adhérent, numéro de contrat, date et signature manuscrite.
- Formulation recommandée : indiquez explicitement « Je vous notifie la résiliation de mon contrat » et précisez la date d’échéance visée ou la date d’effet souhaitée.
- Motif : indiquez le motif uniquement si la résiliation est hors échéance (déménagement, décès, retraite, perte d’emploi, adhésion à un contrat collectif, augmentation tarifaire non prévue).
- Pièces justificatives : joignez l’acte de décès, attestation Pôle emploi, certificat de retraite, justificatif de domicile ou extrait de jugement selon le cas.
- Demande de confirmation : fournissez vos coordonnées et demandez une confirmation écrite de réception.
- Signature requise : signez de votre main si vous envoyez un courrier recommandé ; conservez une copie signée.
Quel modèle utiliser pour résilier ?
Modèle : Résiliation standard
[Votre Nom]
[Adresse]
[Code Postal Ville]
[Numéro client]
[Numéro de contrat]
[Date]
Objet : Résiliation du contrat d'assurance prévoyance n° [Numéro de contrat]
Madame, Monsieur,
Je vous notifie par la présente ma volonté de résilier mon contrat d'assurance prévoyance n° [Numéro de contrat]. La date de souscription est le [Date de souscription]. Le contrat arrive à échéance le [Date d’échéance]. Je demande la résiliation avec un préavis de 2 mois. Je souhaite que la résiliation prenne effet le [Date d’effet souhaitée].
Veuillez me confirmer par écrit la prise en compte de cette résiliation. Adressez‑moi le relevé final de compte et, le cas échéant, le calcul du prorata des cotisations.
Si ma demande intervient hors échéance, vous trouverez ci‑joint le document justificatif : [indiquer le document fourni si applicable].
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature manuscrite]
[Votre Nom]
[Téléphone] - [Email]
Scénarios pratiques et adaptations
- Résiliation à échéance standard : remplacez la date d’effet par la date d’échéance du contrat.
- Résiliation hors échéance pour adhésion au contrat collectif du conjoint : joignez l’attestation de la nouvelle adhésion et indiquez le motif dans le courrier.
- Mise en demeure en cas de refus injustifié : conservez tous les échanges et adressez une lettre rappelant la demande initiale en sollicitant la prise en compte sous X jours avant recours.
- Résiliation liée à une gestion collective par l’employeur (DUE) : l’employeur adresse la lettre adaptée en indiquant la dénonciation de l’acte juridique et la date d’effet.
Comment résilier étape par étape ?
- Vérifiez la date d’échéance et le type de contrat sur votre contrat ou avis d’échéance.
- Calculez le préavis applicable : en règle générale 2 mois ; pour un motif hors échéance respectez les délais prévus (souvent 3 mois à compter de l’événement).
- Choisissez la méthode d’envoi : privilégiez le LRAR ou le recommandé électronique reconnu ; l’espace client est acceptable si l’assureur le reconnaît.
- Rédigez la lettre en respectant les mentions obligatoires et joignez les pièces justificatives nécessaires. Signez la lettre si vous envoyez un courrier recommandé.
- Envoyez et conservez la preuve : gardez l’accusé de réception, la capture d’écran ou le courriel de confirmation. Notez les références et la date de réception.
- Obtenez et vérifiez la confirmation : demandez le relevé final, le calcul éventuel du prorata et vérifiez l’arrêt des prélèvements. Relancez à J+15 si vous n’avez pas de réponse écrite.
Avant d’envoyer la résiliation, souscrivez si nécessaire un nouveau contrat pour éviter toute rupture de protection.
Résiliation exceptionnelle : droits et cas particuliers
Les situations exceptionnelles ouvrent souvent un droit de résiliation hors échéance. Respectez les délais et joignez les pièces demandées.
Augmentation tarifaire
Si l’assureur augmente les cotisations sans prévision contractuelle, vous pouvez résilier. Exercez ce droit généralement dans les 15 jours suivant la notification. Parfois l’assureur accorde 30 jours. Joignez la notification reçue.
Déménagement à l'étranger
Le changement de domicile modifiant le risque peut ouvrir la résiliation hors échéance. Notifiez l’assureur dans les 3 mois suivant l’événement. Joignez le justificatif de domicile. L’assureur applique souvent une prise d’effet un mois après votre notification.
Décès de l'assuré
Le décès constitue un motif de résiliation hors échéance. Informez l’assureur dans un délai courant de 3 mois et transmettez l’acte de décès. L’assureur réalisera les formalités et ajustera les prestations selon les clauses du contrat.
Non‑performance de l'assureur
En cas de défaillance dans la gestion des prestations (non‑versement, garanties non conformes), demandez la résiliation pour manquement. Agissez dès la constatation et joignez toutes les preuves (échanges, refus, preuves de non‑paiement).
Perte d'emploi et indemnisation Pôle emploi
La perte d’emploi peut constituer un motif de résiliation hors échéance selon les conditions générales. Transmettez une attestation Pôle emploi et un certificat de travail. Prévenez l’assureur dans les 3 mois qui suivent l’événement.
Départ à la retraite
Le départ à la retraite figure souvent comme motif automatique de résiliation hors échéance. Joignez le justificatif de pension et transmettez la demande dans les délais indiqués. La prise d’effet varie selon les clauses.
Changement de statut
Le passage du statut de travailleur non salarié à salarié peut modifier les garanties et ouvrir des possibilités de résiliation, notamment si une couverture collective devient applicable. Fournissez les justificatifs et coordonnez la date d’effet avec la nouvelle couverture.
Fusion d'entreprise et modifications collectives
Dans le cadre collectif, une fusion ou une modification impose des formalités spécifiques (DUE, consultation du CSE). L’employeur doit informer les salariés. Traitez les conséquences sur la couverture et les délais avec le service RH et l’assureur.
Hospitalisation et cas médicaux
Pour des cas médicaux particuliers, contactez le service client avant d’agir. Joignez certificats et justificatifs médicaux. La gestion des carences et des garanties peut nécessiter une instruction particulière.
Remboursement après la résiliation ?
En général, les contrats de prévoyance sont à fonds perdus : les cotisations déjà versées ne donnent pas automatiquement droit à restitution. Certains contrats prévoient toutefois un remboursement au prorata de la période non courue ; cela dépend des conditions générales.
- Principe général : pas de remboursement automatique des primes déjà acquises par l’assureur.
- Prorata : demandez un relevé final et le calcul du prorata si vous pensez y avoir droit. La pratique varie selon l’assureur.
- Prestations en cours : les indemnités pour un sinistre déjà déclaré (incapacité temporaire, invalidité) restent généralement maintenues tant que dure le sinistre.
- Portabilité : pour les contrats collectifs, la portabilité peut maintenir la couverture gratuitement sous conditions (droit aux allocations chômage, limite de 12 mois).
- Action recommandée : réclamez un relevé final et le détail du calcul des montants ; conservez toutes les preuves de paiement.
Que faire après la résiliation ?
La fin du contrat n’achève pas toutes les démarches. Organisez vos preuves et préparez la transition vers une nouvelle couverture.
- Conservez toutes les preuves : gardez LRAR, accusés électroniques, captures d’écran, copies des courriers et des pièces fournies.
- Vérifiez la facturation finale : demandez le relevé final et le calcul éventuel du prorata ; vérifiez l’arrêt des prélèvements automatiques.
- Portabilité et RH : si vous étiez affilié via l’employeur, vérifiez votre éligibilité à la portabilité et coordonnez avec le service RH pour DUE ou autres formalités.
- Souscrivez un nouveau contrat : évitez d’être sans couverture en souscrivant le nouvel assuré avant la date d’effet de la résiliation ; anticipez les formalités médicales et les délais de carence.
- Impact fiscal et TNS : les travailleurs non salariés doivent vérifier l’incidence sur la déductibilité Madelin en cas de changement de contrat.
- Conservation des documents : conservez au moins la preuve de résiliation et la confirmation écrite dans vos archives personnelles.
Questions fréquentes
Que se passe‑t‑il si j'oublie le délai de résiliation ?
Si vous manquez le délai, le contrat se reconduit automatiquement pour une nouvelle période. Si l’assureur a envoyé l’avis d’échéance hors délai, la loi Chatel peut vous accorder 20 jours supplémentaires. Sinon, préparez la résiliation pour la prochaine échéance ou vérifiez si un motif hors échéance s’applique.
Puis‑je résilier hors échéance pour déménagement ou perte d’emploi ?
Oui. Plusieurs changements de situation, comme un déménagement ou une perte d’emploi, constituent des motifs reconnus. La notification doit intervenir en général dans les 3 mois suivant l’événement et vous devez joindre le justificatif correspondant.
Quelles pièces justificatives joindre selon le motif ?
Acte de décès pour décès, justificatif de domicile pour déménagement, attestation Pôle emploi et certificat de travail pour perte d’emploi, certificat de retraite pour départ à la retraite. Joignez des copies numérisées pour les envois électroniques et conservez les originaux.
Vais‑je être remboursé des primes après résiliation ?
La plupart des contrats de prévoyance sont à fonds perdus et n’offrent pas de remboursement systématique. Certains contrats prévoient un remboursement au prorata. Adressez une demande écrite pour obtenir le calcul précis et le relevé final.
Que faire si l'assureur ne répond pas ?
Conservez toutes les preuves d’envoi et de relance. Envoyez une mise en demeure si l’assureur refuse ou n’accuse pas réception. Saisissez ensuite le médiateur de l’assurance si nécessaire. Pour les cas complexes, l’appui d’un conseiller juridique peut vous aider.
Comment contester une augmentation tarifaire ?
Vérifiez la notification écrite reçue (nouvel échéancier). Si la hausse n’était pas prévue contractuellement, vous disposez généralement d’un délai court (souvent 15 jours) pour résilier. Envoyez une lettre motivée et demandez la confirmation écrite.
Quelle est la meilleure preuve opposable pour la résiliation ?
La lettre recommandée avec accusé de réception reste l’option la plus sûre. Le recommandé électronique constitue une alternative acceptée par de plus en plus d’assureurs ; conservez l’accusé électronique. Pour l’espace client, conservez la capture d’écran et le courriel de confirmation.
Que devient un sinistre en cours si je résilie ?
Les prestations en cours, comme les indemnités journalières pour incapacité, sont généralement maintenues tant que le sinistre est en cours de versement. Demandez une confirmation écrite avant d’envoyer la résiliation pour éviter une interruption involontaire.
Puis‑je résilier via l'espace client ?
Si votre assureur propose la souscription en ligne, il doit mettre à disposition une interface de résiliation accessible en permanence depuis le 01/06/2023. Effectuez la demande via l’espace client, joignez les justificatifs et conservez l’accusé électronique.
La portabilité des garanties s'applique‑t‑elle après la sortie de l’entreprise ?
En cas de rupture du contrat de travail, la portabilité peut maintenir la couverture collective à titre gratuit sous conditions (droit aux allocations chômage, absence de faute lourde). La durée correspond souvent à la durée du contrat précédent et reste plafonnée à 12 mois.
La résiliation a‑t‑elle des conséquences fiscales pour un travailleur non salarié (Madelin) ?
Le passage d’un contrat Madelin à une autre couverture ou la résiliation peut modifier la déductibilité fiscale des cotisations. Vérifiez les règles de déductibilité auprès d’un conseiller fiscal avant de clôturer votre contrat.
Stoppez Assurance prévoyance sans détour
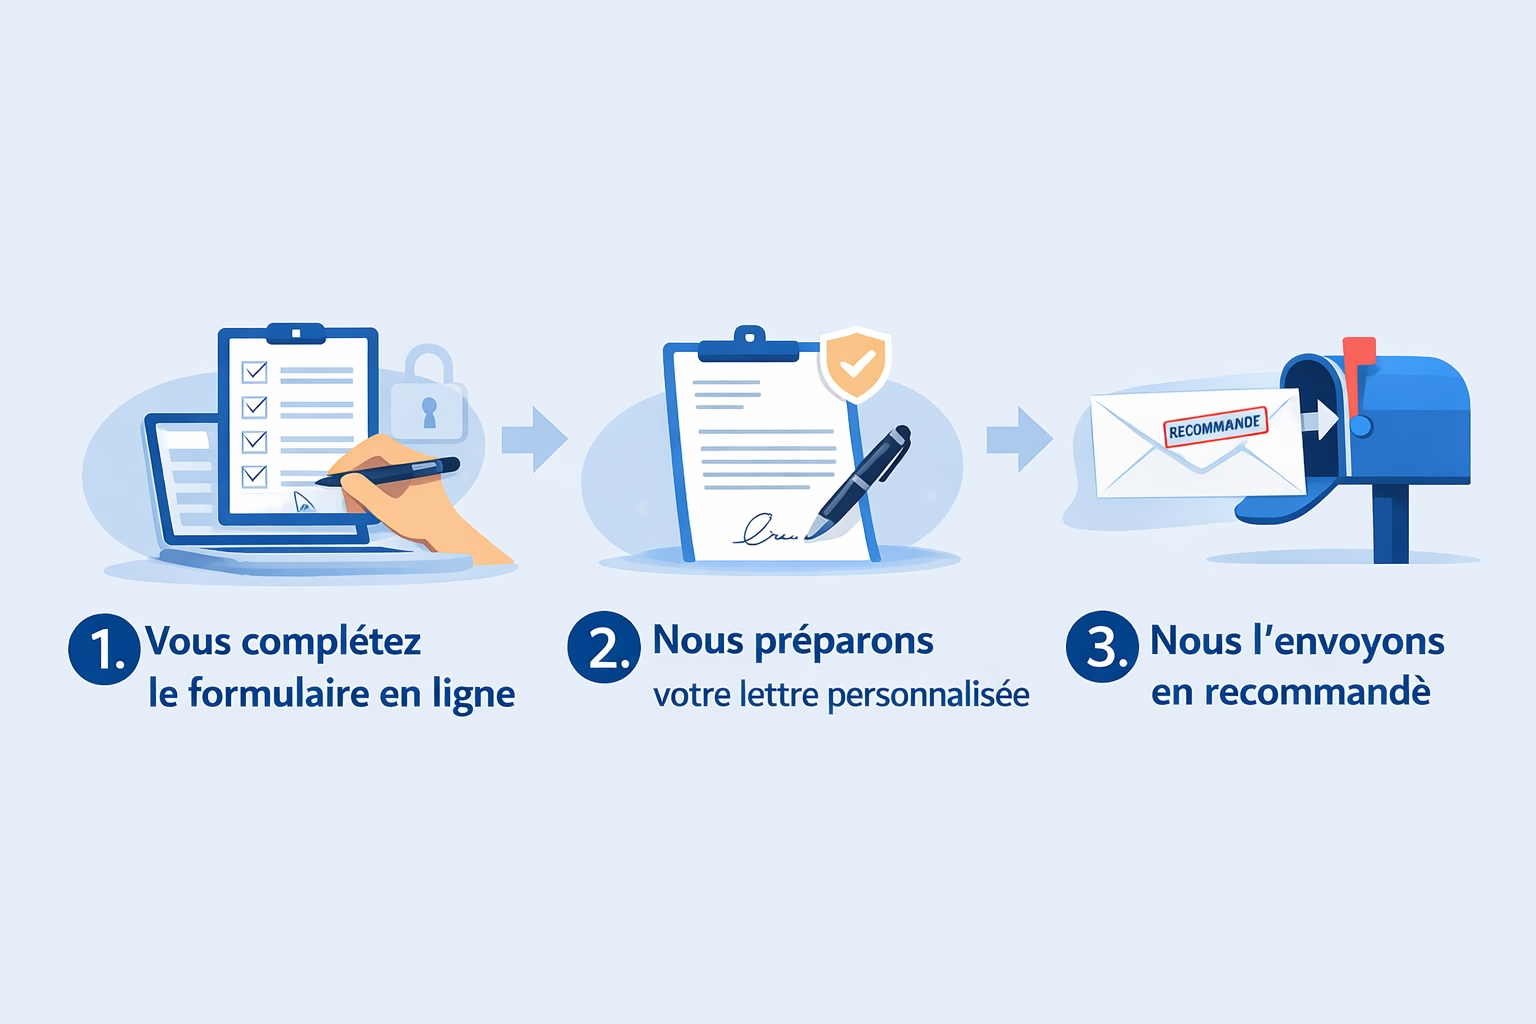
Sélectionnez Assurance prévoyance, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Couvertures