Mobile
Comment résilier Quiétis (Société Générale) ? Guide complet 2026
Pour résilier Quiétis (assurance mobile distribuée par la Société Générale), envoyez un courrier recommandé avec accusé de réception (LRAR) à l'agence indiquée sur votre contrat. Respectez un préavis de 30 jours avant la date d'échéance annuelle. En cas de motif légitime, vous pouvez résilier avant l'échéance en joignant un justificatif. En cas de trop‑perçu, l'assureur rembourse au prorata.
Que faut‑il retenir sur la résiliation Quiétis ?
- Délai de préavis : 30 jours avant la date d'échéance annuelle.
- Méthode recommandée : courrier recommandé avec accusé de réception (LRAR) ou envoi en recommandé.
- Durée du contrat : 1 an, reconduction tacite annuelle.
- Tarifs courants : Particuliers 30,00 € / an ; Quiétis Pro 59,04 € / an.
- Remboursement : remboursement au prorata si vous avez trop payé.
- Droit de rétractation : 30 jours si la souscription a eu lieu à distance.
- Loi Hamon : résiliation possible à tout moment après 1 an d'ancienneté.
- Loi Châtel : délai supplémentaire possible si l'avis d'échéance a été reçu tardivement.
De quoi avez‑vous besoin pour résilier Quiétis ?
Vous devez préparer ces éléments avant d'envoyer votre demande :
- Numéro d'assuré ou numéro de contrat (sur le contrat ou l'avis d'échéance).
- Nom et adresse complète de l'assuré.
- Date et signature manuscrite sur la lettre.
- Justificatif adapté si vous invoquez un motif légitime (attestation de déménagement, avis d'augmentation, certificat de décès, etc.).
- RIB si vous attendez un remboursement.
- IMEI ou identifiant de l'appareil lorsque le dossier l'exige.
- Copie du contrat ou de l'avis d'échéance pour référence.
Par quels canaux pouvez‑vous résilier Quiétis ?
La voie formelle recommandée reste l'envoi en recommandé. Les autres canaux informent mais n'ont pas la même valeur probante.
| Canal | Accepté pour résiliation formelle ? | Remarques |
|---|---|---|
| Courrier recommandé (LRAR) | Oui | Envoyez à l'agence de domiciliation des prélèvements. Incluez numéro de contrat et justificatifs. |
| Non | L'email renseigne ; il ne remplace pas le courrier recommandé. | |
| Téléphone | Non | Le téléphone informe. Demandez une confirmation écrite et envoyez la LRAR. |
| Fax | Non | Pas reconnu comme preuve formelle. |
| Formulaire en ligne / Espace client | Non | L'espace client peut permettre un message. Il ne remplace pas la LRAR. |
| Services d'envoi en ligne | Oui (LRAR imprimé) | Ces services expédient un LRAR pour vous et fournissent un suivi numérique. |
Comment résilier Quiétis étape par étape ?
Vérifiez votre contrat et la date d'échéance.
- Retrouvez la date de souscription et la date d'échéance sur le contrat ou l'avis d'échéance.
Confirmez le motif applicable.
- Déterminez si vous êtes éligible à une résiliation anticipée (motif légitime) ou à la loi Hamon (après 1 an).
Préparez la lettre.
- Indiquez nom, adresse, numéro de contrat, date, motif et joignez les justificatifs. Signez manuscritement.
Envoyez en LRAR.
- Expédiez la lettre recommandée avec accusé de réception à l'agence figurant sur votre contrat. Vous pouvez utiliser un service d'envoi en ligne.
Conservez les preuves.
- Gardez l'accusé de réception, le bordereau d'envoi et des copies numériques des pièces envoyées.
Suivez la confirmation.
- Attendez la confirmation écrite qui précise la date d'effet et la fin des prélèvements.
En cas de litige, relancez et saisissez les voies de recours.
- Envoyez une réclamation écrite, puis envisagez la médiation si nécessaire.
Quel modèle de lettre envoyer pour résilier Quiétis ?
Avant d'envoyer, vérifiez la présence de tous les éléments obligatoires listés plus haut.
Madame, Monsieur,
[Votre Nom]
[Adresse]
[Code postal] [Ville]
[Date]
Objet : Résiliation du contrat d'assurance mobile Quiétis – Réf. contrat [Numéro de contrat]
Je vous informe de ma décision de résilier mon contrat d'assurance mobile Quiétis, référencé sous le numéro : [Numéro de contrat] et le numéro client : [Numéro client].
Ce contrat arrivant à échéance le [date d'échéance], je souhaite qu'il prenne fin à cette date conformément au préavis prévu.
Si la résiliation doit intervenir pour motif légitime, je joins le justificatif correspondant.
Si un remboursement au prorata est dû, merci de le verser sur le RIB suivant : [RIB].
Signature,
[Votre Nom]
Où envoyer la lettre de résiliation ?
Envoyez votre LRAR à l'agence Société Générale indiquée sur votre contrat ou sur l'avis de prélèvement. L'adresse figure sur votre contrat ou sur l'avis d'échéance. Vérifiez l'agence qui gère vos prélèvements avant l'envoi.
Quels délais devez‑vous respecter ?
Respectez ces règles principales :
| Cas | Délai / règle |
|---|---|
| Préavis standard | 30 jours avant la date d'échéance annuelle |
| Durée initiale | 1 an (reconduction tacite) |
| Loi Hamon | Résiliation possible à tout moment après 1 an d'ancienneté |
| Loi Châtel | Délai supplémentaire (pratique : ~20 jours) si l'avis d'échéance a été reçu tardivement |
| Droit de rétractation | 30 jours pour une souscription à distance |
Exemples de calculs :
- Exemple 1 : échéance le 15/04/2026, préavis 30 jours → votre LRAR doit porter un cachet postal daté au plus tard du 16/03/2026. Conservez l'accusé de réception.
- Exemple 2 : contrat souscrit le 10/03/2025 → à partir du 10/03/2026 vous pouvez exercer la loi Hamon et demander la résiliation sans motif.
Quand pouvez‑vous résilier de façon exceptionnelle ?
Pour chaque motif suivant, constituez un dossier complet et envoyez la demande en LRAR à l'agence de domiciliation des prélèvements.
Augmentation de cotisation
Une hausse de cotisation constitue un motif légitime de résiliation anticipée.
- Preuve : joignez l'avis d'échéance attestant l'augmentation.
- Délai et effet : fournissez les justificatifs dans le délai contractuel (en pratique, comptez souvent 3 mois). La résiliation prend effet au plus tard 1 mois après réception du dossier complet.
Déménagement
Le changement d'adresse qui modifie le risque peut justifier la résiliation anticipée.
- Preuve : attestation de domicile ou facture justifiant le déménagement.
- Délai : fournissez rapidement les pièces demandées, typiquement sous 3 mois.
Décès de l'assuré
Les ayants droit peuvent demander la résiliation.
- Preuve : joignez un certificat de décès et indiquez le numéro du contrat.
- Effet : la prise d'effet intervient après examen du dossier.
Départ à la retraite / Cessation d'activité / Divorce
Ces changements statutaires peuvent ouvrir droit à résiliation.
- Preuve : attestation de retraite, jugement ou document officiel adapté.
- Procédure : envoyez la LRAR avec justificatif ; la résiliation prend généralement effet environ 1 mois après réception du dossier complet.
Vol
Le vol peut donner lieu à une démarche spécifique et parfois à une demande de résiliation.
- Preuves : dépôt de plainte, procès‑verbal, IMEI de l'appareil.
- Action : signalez le vol immédiatement et joignez la copie du dépôt de plainte si vous demandez la résiliation pour ce motif.
Perte
La perte fait l'objet d'un examen au cas par cas.
- Preuve : déclaration détaillée, pièce d'identité, IMEI si disponible.
- Remarque : la prise en charge d'un sinistre ne conduit pas automatiquement à la résiliation.
Bris accidentel / Oxydation
Ces dommages relèvent des garanties selon les conditions du contrat.
- Preuves : photos, devis, factures, rapport technique si demandé.
- Démarche : déclarez le sinistre puis, si vous souhaitez résilier, envoyez la LRAR avec justificatifs.
Sinistre en cours / Prestation en cours
La gestion d'un dossier en cours peut se poursuivre malgré la résiliation.
- Action : demandez une confirmation écrite sur l'impact de la résiliation sur le traitement du sinistre.
Fraude / Constat / IMEI et identification
En cas de fraude, signalez à la police et fournissez le constat.
- Preuves : dépôt de plainte et tout document officiel établissant la fraude.
- Utilité : l'IMEI facilite la sécurisation du dossier.
Changement d'offre ou pack bancaire
La souscription à une autre assurance peut justifier la résiliation.
- Preuve : attestation de la nouvelle souscription si vous l'invoquez.
Non‑performance ou autres motifs contestés
Si vous jugez qu'il y a manquement de l'assureur, constituez un dossier détaillé.
- Procédure : lancez une réclamation écrite ; en cas de refus, envisagez la médiation.
Comment se gère le remboursement après résiliation ?
L'assureur rembourse au prorata en cas de trop‑perçu. Si vous devez de l'argent à l'assureur, il n'y a pas de remboursement tant que la situation reste débiteur. Pour accélérer le versement, fournissez un RIB.
Exemple de calcul : paiement annuel 30,00 € ; résiliation après 3 mois → 9 mois restants → remboursement = 30,00 € × 9/12 = 22,50 €. Le remboursement intervient après régularisation du dossier et réception du RIB.
Points pratiques :
- Joignez votre RIB si vous attendez un remboursement.
- Conservez tous les documents pour accélérer le traitement administratif.
- Vérifiez le solde du compte après la date d'effet et signalez toute anomalie.
Que faut‑il faire après la résiliation ?
- Conservez la confirmation écrite de résiliation et l'accusé de réception. Notez la date d'effet communiquée.
- Vérifiez l'arrêt effectif des prélèvements sur votre compte bancaire. Conservez les relevés.
- Anticipez la fin de la couverture : votre mobile n'est plus assuré à compter de la date d'effet. Souscrivez une assurance alternative si nécessaire.
- En cas de vol, faites bloquer l'IMEI et fournissez le dépôt de plainte.
- Il n'existe pas d'obligation générale de restitution de l'appareil ; conservez les documents relatifs au contrat et aux sinistres.
- Si un sinistre est en cours, demandez par écrit si la gestion du dossier est maintenue après la résiliation.
Quelles sont les questions fréquentes ?
Que se passe‑t‑il si je rate le délai de résiliation ?
Si vous ne respectez pas le préavis, votre contrat se renouvelle automatiquement pour la période suivante. Vous pouvez résilier à la prochaine échéance. Vérifiez si la loi Hamon ou un motif légitime vous permet une résiliation anticipée. Si l'avis d'échéance n'a pas été reçu dans les délais, vous pouvez bénéficier d'un délai supplémentaire (loi Châtel).
Puis‑je résilier Quiétis par e‑mail ou via l'espace client ?
Non. L'email ou l'espace client informe mais n'a pas la même valeur probante qu'un LRAR. Pour formaliser la résiliation, envoyez un courrier recommandé avec accusé de réception à l'agence de domiciliation des prélèvements. Vous pouvez toutefois informer l'assureur par email en parallèle.
Suis‑je remboursé si je résilie en cours d'année ?
Oui, si un trop‑perçu existe, l'assureur rembourse au prorata de la période non consommée. Si votre compte est débiteur, aucun remboursement n'est effectué tant que la dette n'est pas régularisée. Fournissez un RIB pour le remboursement.
Que faire si l'assureur refuse ma résiliation pour motif légitime ?
Renforcez votre dossier : renvoyez une LRAR avec l'ensemble des justificatifs demandés (certificat de décès, attestation de domicile, avis d'augmentation tarifaire, etc.). Si l'assureur maintient son refus, lancez la réclamation interne, puis saisissez la médiation compétente.
Puis‑je utiliser la loi Hamon pour résilier ?
Oui. La loi Hamon vous permet de résilier un contrat d'assurance à tout moment après 1 an d'ancienneté, sans motif. Vérifiez la date de souscription et envoyez la LRAR en précisant l'exercice de ce droit.
Quel justificatif fournir en cas de déménagement ?
Fournissez une attestation ou un justificatif de domicile récent (ancien et nouveau si demandé). Envoyez ces pièces en LRAR dans le délai indiqué ; la prise d'effet intervient après examen du dossier.
J'ai souscrit à distance : ai‑je un droit de rétractation ?
Oui. Si la souscription a eu lieu à distance (internet, téléphone), vous disposez d'un délai de rétractation de 30 jours. Adressez votre demande en LRAR et demandez la confirmation écrite du remboursement si un paiement a déjà été effectué.
Que dois‑je faire si un sinistre est en cours lors de la résiliation ?
Informez l'assureur par écrit et joignez tous les documents relatifs au sinistre. La gestion du dossier peut se poursuivre indépendamment de la résiliation. Demandez une confirmation écrite de l'impact de la résiliation sur le traitement du sinistre.
Que faire si les prélèvements bancaires continuent après la résiliation ?
Contactez immédiatement votre agence pour signaler les prélèvements non autorisés et transmettez l'accusé de réception de la LRAR comme preuve. Si nécessaire, demandez la mise en opposition des prélèvements et suivez la procédure de réclamation auprès de l'assureur. Conservez les relevés bancaires et toute correspondance.
Quelle checklist suivre avant l'envoi ?
- Vérifier la date d'échéance sur le contrat ou l'avis d'échéance.
- Rassembler numéro de contrat, pièce d'identité et justificatifs éventuels.
- Préparer et signer la lettre (signature manuscrite).
- Joindre RIB si vous attendez un remboursement.
- Expédier en LRAR à l'agence indiquée sur le contrat.
- Conserver l'accusé de réception et une copie numérique de tous les documents.

Stoppez Quiétis sans détour
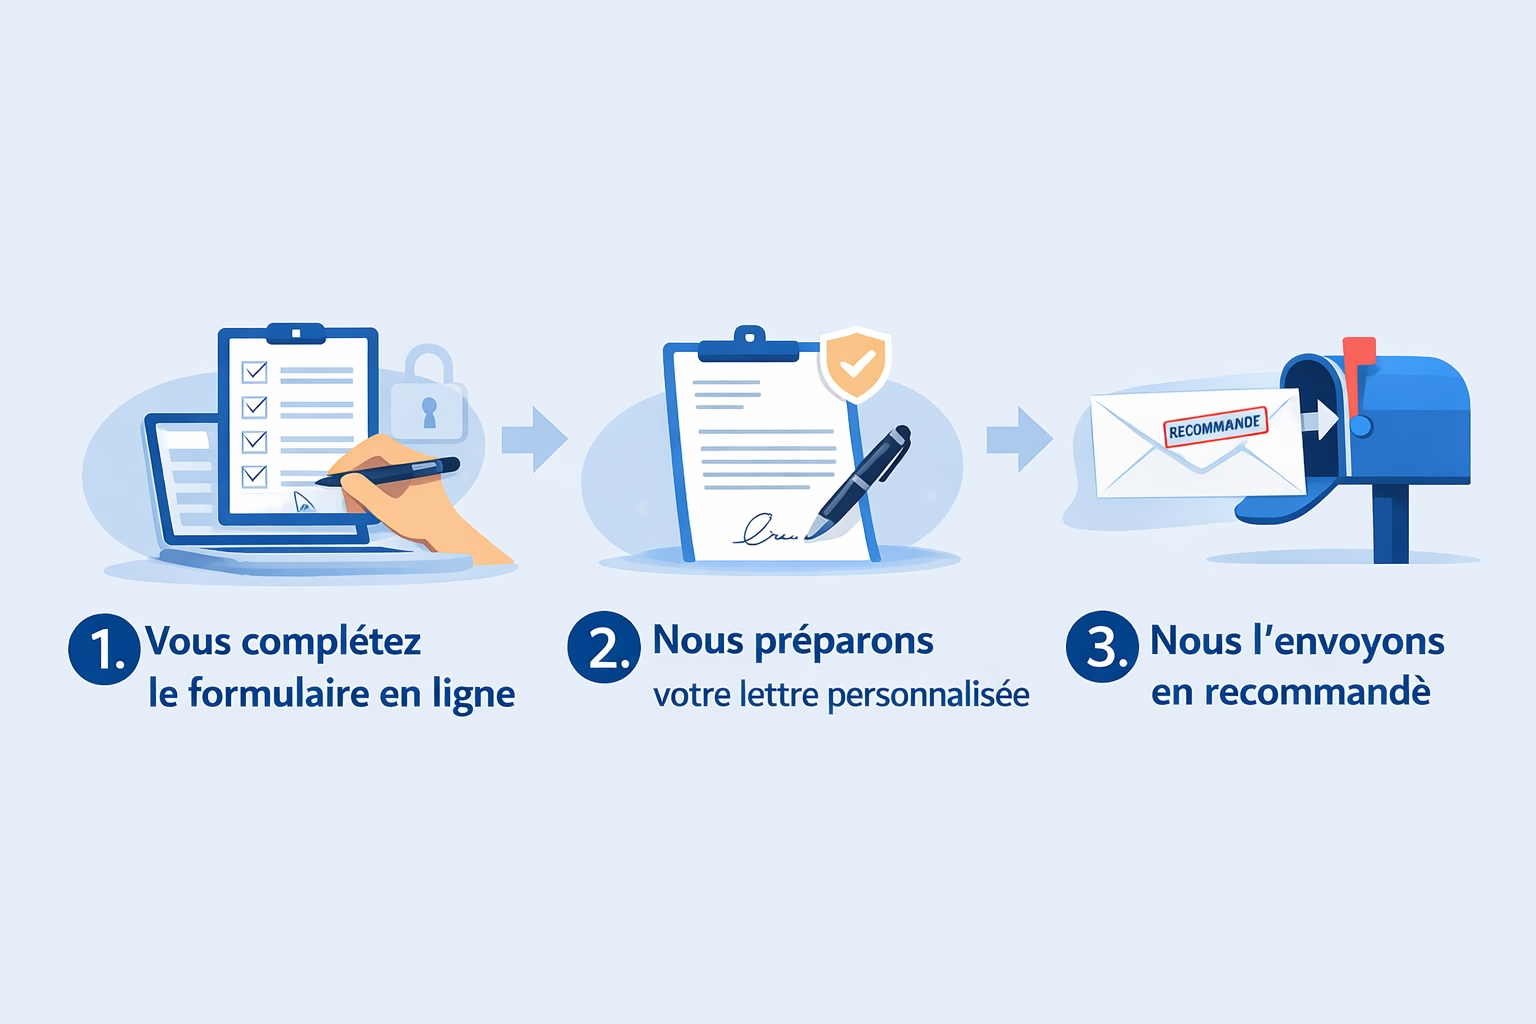
Sélectionnez Quiétis, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Couvertures