Pret
Comment résilier mon assurance Zen'Up ? Guide complet 2026
Envoyez un courrier recommandé avec accusé de réception (LRAR) à la banque pour résilier votre assurance Zen'Up. Joignez l'attestation du nouvel assureur prouvant l'équivalence des garanties. Invoquez la Loi Hamon si vous changez dans les 12 mois suivant la signature du crédit. Sinon, respectez le préavis Bourquin de 2 mois. La banque émet souvent l'avenant sous 10 jours après réception des justificatifs.
L'essentiel sur la résiliation Zen'Up
- Délai de préavis : Loi Hamon — jusqu'à 12 mois après signature. Amendement Bourquin — 2 mois avant l'échéance annuelle.
- Méthode recommandée : envoi en recommandé avec accusé de réception (LRAR) ou envoi recommandé électronique accepté par la banque.
- Contact principal : téléphone 01 84 80 14 48.
- Adresse postale : Zen'Up, 73 rue du Château, 92100 Boulogne-Billancourt.
Pourquoi résilier Zen'Up ?
Vous résiliez Zen'Up surtout pour réduire le coût ou améliorer les garanties. Voici les motifs fréquents :
- Économies sur la prime mensuelle - certaines offres proposent des tarifs proches ou inférieurs, par exemple 14,49 EUR/mois pour la Zen+ Essentiel.
- Meilleur rapport garanties/prix - trouver une quotité, une franchise ou des garanties (ITT, IPT, IPP) mieux adaptées à votre profil.
- Parcours de service et délais de traitement - des retours signalent des frictions lors des démarches en ligne.
- Formalités médicales et conditions d'acceptation - selon l'âge, le montant ou l'état de santé, vous pouvez viser une offre demandant moins d'examens.
- Besoin d'un interlocuteur ou d'un accompagnement physique - l'absence d'agence locale ou la préférence pour un suivi personnalisé motive le changement.
Vous pouvez aussi changer de formule chez le même assureur ou déléguer vers un autre assureur en respectant l'équivalence des garanties. Enfin, utilisez un service en ligne qui expédie le recommandé pour simplifier l'envoi.
Résilier Zen'Up maintenantComment contacter le service client de Zen'Up ?
Contactez Zen'Up pour préparer votre dossier avant l'envoi du recommandé. La demande formelle de substitution se fait en règle générale par envoi recommandé adressé à la banque.
| Canal | Contact | Horaires / Remarques |
|---|---|---|
| Téléphone | 01 84 80 14 48 | Renseignements et conseils ; numéro confirmé pour information |
| equipe@zen-up.com | Contact général pour questions ; ne remplace pas la procédure officielle de substitution | |
| Fax | Non communiqué | Pas de numéro fax public |
| Courrier postal | Zen'Up, 73 rue du Château, 92100 Boulogne-Billancourt | Utilisez pour envois postaux si nécessaire ; vérifiez le destinataire selon la démarche (banque vs assureur) |
| Formulaire en ligne | Aucun formulaire officiel public | Certaines plateformes expédient un recommandé en votre nom ; conservez la preuve d'envoi fournie par le service |
Quels tarifs et préavis s'appliquent ?
| Formule | Prix indicatif | Facturation | Préavis de résiliation applicable |
|---|---|---|---|
| Zen+ Essentiel | 14,49 EUR / mois | Mensuelle | Préavis 2 mois avant échéance annuelle (si crédit > 12 mois) |
| Zen+ Evo Essentiel | 14,51 EUR / mois | Mensuelle | Loi Hamon possible si crédit < 12 mois |
| Initial Essentiel | 15,82 EUR / mois | Mensuelle | Préavis 2 mois ou règle Hamon selon date de conclusion du crédit |
Par quels canaux puis-je résilier Zen'Up ?
Vous pouvez utiliser plusieurs canaux, mais la forme écrite recommandée demeure l'envoi recommandé adressé à la banque.
| Méthode | Acceptée pour substitution | Avantage principal | Preuve recommandée |
|---|---|---|---|
| Non | Rapide pour échanges et renseignements | Copie du message mais insuffisante pour substitution | |
| Courrier recommandé | Oui | Forme la plus sûre et la plus acceptée | Accusé de réception (LRAR) |
| Formulaire en ligne (envoi recommandé) | Oui | Pratique, envoi automatisé du recommandé | Reçu numérique et copie du recommandé envoyé |
| Téléphone | Non | Permet des explications rapides | Compte rendu d'appel mais non officiel |
| Fax | Non | Peu utilisé | Preuve de transmission peu fiable |
| Application mobile | Non | Pas de procédure officielle | — |
Résilier par courrier
La résiliation par courrier recommandé reste la méthode la plus sûre pour demander la substitution. La banque reçoit la demande formalisée et édite l'avenant confirmant la prise en charge par le nouvel assureur.
- Informations obligatoires à inclure : nom et adresse complets, numéro de contrat ou numéro de dossier, date de conclusion du prêt si pertinent, date et signature manuscrite.
- Ce qu'il faut demander : demandez la rédaction et l'envoi d'un avenant par la banque précisant la date d'effet de la nouvelle assurance.
- Pièces à joindre : attestation du nouvel assureur prouvant l'équivalence des garanties (quotité, garanties décès/PTIA, ITT/IPT si nécessaires), tableau d'amortissement ou capital restant dû, copie du nouveau contrat si disponible.
- Délai de traitement : la banque émet généralement l'avenant sous 10 jours après réception de justificatifs complets.
- Particularités : adressez votre envoi recommandé à l'interlocuteur indiqué par la banque pour la gestion du prêt et non à l'assureur.
Résiliation en ligne
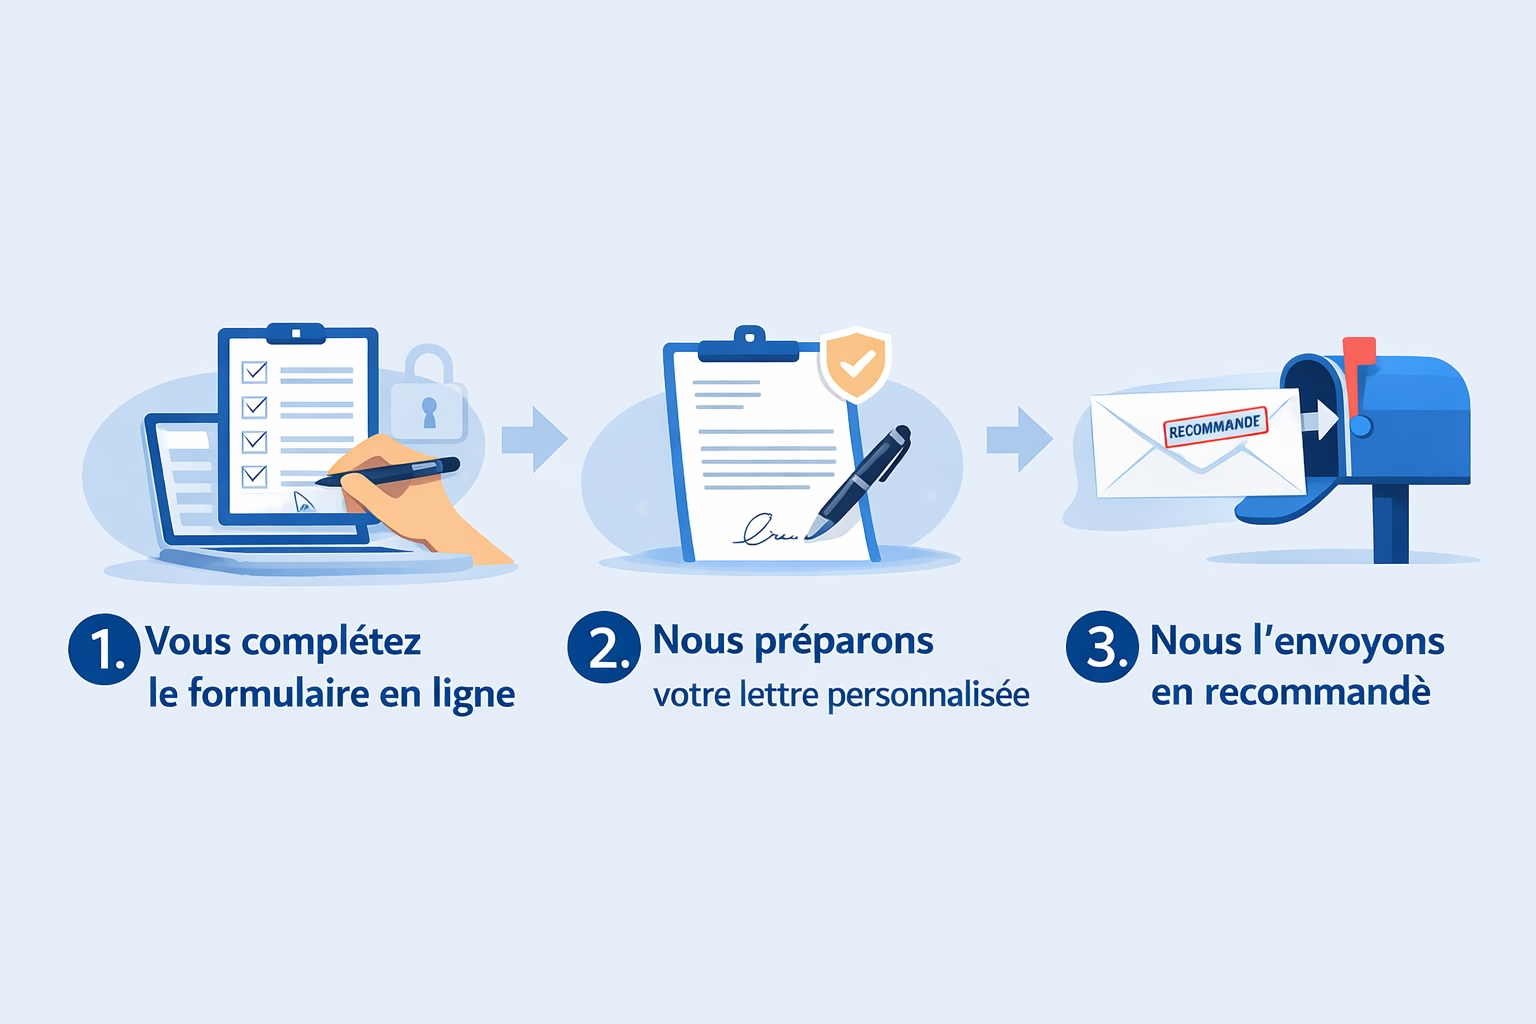
L'envoi en ligne déclenche l'expédition d'un recommandé avec accusé de réception en votre nom. Ce mode évite un déplacement à La Poste tout en conservant une trace électronique.
- Résumé : la résiliation en ligne est pratique et fournit une preuve numérique d'acheminement.
- Étapes : complétez vos coordonnées et le numéro de contrat, joignez l'attestation du nouvel assureur, validez et payez le service si besoin, recevez le justificatif d'envoi.
- Pièces à fournir : numéro de contrat, attestation d'équivalence, pièce d'identité si demandée.
- Délai : l'envoi suit les délais postaux classiques ; conservez le reçu numérique.
- Particularités : vérifiez que la banque accepte la forme d'envoi retenue (LRAR papier ou recommandé électronique).
Quels sont les délais à connaître ?
La date clé à identifier est soit la date de conclusion du crédit, soit la date d'échéance annuelle de l'assurance. Voici les délais principaux.
| Situation | Délai exigé | Commentaire |
|---|---|---|
| Changement dans les 12 mois (Loi Hamon) | Jusqu'à 12 mois après la signature du crédit | Résiliation possible sans préavis annuel |
| Résiliation annuelle (Amendement Bourquin) | 2 mois avant la date d'échéance annuelle | S'applique pour un crédit conclu depuis plus de 12 mois |
| Cas pratiques signalés | 15 jours (cas particulier) | Mentionné par certains sites pour crédits < 1 an, non systématique |
| Renouvellement automatique | Période de 12 mois | Contrat renouvelé pour 12 mois si non résilié |
| Délai banque pour avenant | Environ 10 jours | Délai observé pour l'édition de l'avenant après réception des justificatifs |
Exemples de calcul des délais
- Exemple Bourquin : si l'échéance annuelle est le 15 mai 2026, envoyez votre recommandé au plus tard le 15 mars 2026 pour respecter le préavis de 2 mois.
- Exemple Hamon : si la conclusion effective du crédit est le 10 juin 2025, vous pouvez demander la substitution jusqu'au 10 juin 2026 sans respecter le préavis annuel.
Calculez votre date limite à partir de la date d'échéance indiquée sur votre contrat ou votre avis d'échéance. Anticipez l'envoi pour tenir compte des délais postaux.
Que doit contenir votre lettre de résiliation Zen'Up ?
Pour que la demande soit recevable et traitée rapidement, respectez ces éléments.
- Nom complet et adresse postale du souscripteur, et du co‑emprunteur si nécessaire.
- Numéro de contrat ou de dossier visible sur le contrat ou l'avis d'échéance.
- Objet précis : demande de substitution de l'assurance emprunteur en précisant le dispositif applicable (Loi Hamon ou amendement Bourquin).
- Date et lieu de rédaction, signature manuscrite de l'assuré (et du co‑emprunteur si exigé par la banque).
- Pièces jointes : attestation du nouvel assureur prouvant l'équivalence des garanties (quotité, garanties décès/PTIA, ITT/IPT si nécessaires), tableau d'amortissement ou CRD, copie du nouveau contrat si applicable.
- Mode d'envoi : recommandé avec accusé de réception (LRAR ou envoi recommandé électronique) ; conservez l'accusé et une copie signée de la lettre.
Le numéro de contrat figure sur votre contrat, vos factures ou l'avis d'échéance et dans votre espace client. Si la banque exige la signature du co‑emprunteur, joignez-la pour éviter un refus de l'avenant.
Modèles de lettres : Résilier Zen'Up avec ces textes
Voici un modèle prêt à l'emploi suivi de variantes courtes à adapter selon votre situation.
Modèle : Résiliation standard
[Votre Nom]
[Adresse]
[Code Postal Ville]
Zen'Up / À l'attention du service client
73 rue du Château
92100 Boulogne-Billancourt
[Date]
Objet : Demande de substitution d'assurance emprunteur — numéro de contrat [Numéro de contrat] — [Numéro client]
Madame, Monsieur,
Par la présente, je décide de substituer l'assurance garantissant mon prêt immobilier souscrit auprès de [Nom de la banque], n° [Numéro de contrat]. Vous trouverez ci‑jointe l'attestation d'équivalence des garanties du nouvel assureur [Nom du nouvel assureur].
Conformément aux dispositions applicables, je vous demande d'éditer l'avenant au contrat de prêt afin que la couverture du nouvel assureur prenne effet à compter de la date d'échéance annuelle du prêt, soit le [Date d'échéance annuelle], ou selon le régime légal applicable si la demande relève de la Loi Hamon.
Pièces jointes : attestation du nouvel assureur, tableau d'amortissement du prêt et autres justificatifs requis.
Je vous prie de bien vouloir me confirmer par écrit la prise en compte de cette substitution et de m'adresser l'avenant signé dans les meilleurs délais.
Je reste à votre disposition pour toute information complémentaire.
[Signature]
[Votre Nom]
Courtes variantes à adapter avant envoi :
- Si vous changez dans les 12 mois, invoquez explicitement la Loi Hamon et joignez la date de conclusion du crédit.
- Si la demande doit prendre effet à la date d'échéance annuelle, mentionnez la date précise et respectez le préavis applicable.
- Pour un changement de formule interne à Zen'Up, indiquez le nom exact de la nouvelle formule et demandez confirmation écrite de la modification.
Comment résilier étape par étape ?
Suivez cette feuille de route pour réduire les risques d'erreur.
- Identifiez les dates clés. Repérez la date de conclusion du crédit et la date d'échéance annuelle sur votre contrat, votre avis d'échéance ou le tableau d'amortissement.
- Comparez et choisissez la nouvelle offre. Vérifiez l'équivalence des garanties (quotité, décès/PTIA, ITT, IPT/IPP, franchises et exclusions) et le tarif adapté à votre profil.
- Rassemblez les pièces. Préparez l'attestation du nouvel assureur, le tableau d'amortissement ou CRD, le numéro de contrat et toute pièce demandée par la banque.
- Rédigez et envoyez la demande. Adaptez le modèle ci‑dessus et envoyez le courrier en recommandé ou via un service en ligne qui expédie le recommandé. Conservez la preuve d'envoi.
- Attendez l'avenant. La banque émet généralement l'avenant sous 10 jours après réception des justificatifs ; conservez l'avenant signé et vérifiez la date d'effet.
- Effectuez les vérifications finales. Assurez‑vous qu'il n'y a pas d'interruption de couverture, mettez à jour les prélèvements si nécessaire et demandez un avoir si une prime a été prélevée au-delà de la période de couverture.
N'envoyez pas la demande de substitution avant d'avoir souscrit la nouvelle assurance et obtenu les attestations nécessaires.
Quels cas particuliers existent chez Zen'Up ?
Certaines situations requièrent des démarches spécifiques et des justificatifs précis.
Rachat de crédit
Le rachat modifie le tableau d'amortissement et peut entraîner la demande d'une nouvelle attestation. Souscrivez la nouvelle assurance liée au rachat, joignez le tableau d'amortissement issu du rachat et envoyez un recommandé à la banque pour demander l'avenant.
Remboursement anticipé
En cas de remboursement anticipé, contactez la banque pour connaître l'impact sur l'assurance et la possibilité d'un remboursement au prorata. Fournissez la preuve du remboursement et demandez par écrit le calcul d'un éventuel avoir.
Divorce ou séparation
Le divorce peut modifier la quotité ou la responsabilité sur le prêt. Informez la banque et l'assureur, joignez le jugement ou la convention de séparation et vérifiez si la signature du co‑emprunteur est requise.
Décès du co‑emprunteur
En cas de décès, adressez l'acte de décès et les documents demandés à la banque et à l'assureur. La banque traitera les formalités et adaptera l'avenant selon ses règles internes.
Perte d'emploi
La perte d'emploi peut déclencher la garantie perte d'emploi si elle figure au contrat. Fournissez les justificatifs (attestations Pôle emploi, notifications) et vérifiez les conditions et délais d'application avant d'entamer une résiliation.
Changement de statut professionnel
Un changement de statut (salarié vers indépendant) peut modifier l'évaluation du risque. Informez la banque et l'assureur et anticipez des demandes supplémentaires sur le questionnaire médical ou la tarification.
Déménagement
Le déménagement n'entraîne pas automatiquement un droit de résiliation. Mettez à jour vos coordonnées auprès de Zen'Up et de la banque et joignez un justificatif de domicile si un changement contractuel s'avère nécessaire.
Ai-je droit à un remboursement après la résiliation ?
Les modalités de remboursement ou d'avoir après une substitution ne sont pas publiquement standardisées pour Zen'Up. En pratique, voici les points à connaître :
- Après acceptation de la substitution, la banque édite l'avenant et la nouvelle assurance prend effet à la date convenue. Toute prime payée au-delà de cette date peut donner lieu à un avoir ou à un ajustement.
- Adressez les demandes de remboursement au service client de l'assureur et, le cas échéant, à la banque qui a encaissé les cotisations. Conservez toutes les preuves d'envoi et les justificatifs de prélèvement.
- Vérifiez vos relevés de prélèvements mensuels et joignez-les à votre réclamation pour accélérer le traitement.
Extrait des tarifs mensuels
| Formule | Prix mensuel (TTC) | Facturation |
|---|---|---|
| Zen+ Essentiel | 14,49 EUR / mois | Mensuelle |
| Zen+ Evo Essentiel | 14,51 EUR / mois | Mensuelle |
| Initial Essentiel | 15,82 EUR / mois | Mensuelle |
En cas de doute sur un trop‑perçu, demandez un relevé détaillé et une note explicative avant d'ouvrir une réclamation formelle.
Que faire après la résiliation acceptée ?
Après l'avenant, réalisez ces vérifications et actions administratives.
- Contrôlez l'avenant reçu : vérifiez la date d'effet, la référence du nouveau contrat et la signature de la banque.
- Conservez tous les justificatifs : attestation du nouvel assureur, avenant signé, accusé de réception, copie du modèle envoyé, tableau d'amortissement actualisé.
- Vérifiez la date d'effet : la nouvelle assurance prend effet à la date indiquée dans l'avenant ou selon la date convenue.
- Suivi des prélèvements : contrôlez les prélèvements bancaires et demandez un remboursement en cas de trop‑perçu.
- Données et formalités supplémentaires : conservez une copie du questionnaire médical rempli et adressez tout document complémentaire selon la demande de la banque.
Conserver un dossier complet facilite toute réclamation ou recours ultérieur.
Questions & Réponses sur la résiliation Zen'Up
La résiliation par email est-elle acceptée ?
Non. L'email sert pour échanger des informations mais ne remplace pas l'envoi recommandé pour la substitution. Envoyez vos demandes formelles en LRAR ou via un service en ligne qui expédie le recommandé.
- Délai de réponse : variable, mais l'email accélère la transmission d'informations préalables.
- Preuve : l'email complète le dossier mais n'a pas la même valeur qu'un accusé de réception.
La résiliation par téléphone est-elle valable ?
Non. Le téléphone permet d'obtenir des renseignements mais ne constitue pas une preuve juridique. Pour la formalité, privilégiez l'envoi recommandé et conservez le nom de l'interlocuteur et l'heure de l'appel.
- Utilité : utile pour préparer votre dossier et obtenir l'adresse exacte où envoyer le recommandé.
- Conseil : notez le numéro de dossier et l'identité de votre interlocuteur.
Que répond la banque après ma demande ?
La banque émet généralement un avenant sous environ 10 jours après réception des justificatifs complets. Vérifiez que l'avenant mentionne la date d'effet et la référence du nouveau contrat.
- Si aucun avenant : demandez un accusé de réception écrit et relancez par écrit.
- Si l'avenant tarde : relancez le gestionnaire du prêt ou le service client de la banque.
Que faire en cas de refus de substitution par la banque ?
Demandez la justification écrite du refus et les éléments précis manquants. Si le refus paraît infondé, engagez une réclamation puis saisissez le médiateur bancaire en dernier recours.
- Pièces à rassembler : copies de la demande, preuves d'envoi, attestation d'équivalence des garanties.
- Étapes : réclamation écrite au service client, puis médiateur bancaire si nécessaire.
Puis-je obtenir un remboursement si j'ai payé une prime d'avance ?
Oui, un remboursement ou un avoir est possible si une prime couvre une période après la prise d'effet de la nouvelle assurance. Le montant dépend des règles de facturation de l'assureur.
- Démarche : demandez un détail des sommes perçues et adressez une réclamation au service client si nécessaire.
- Preuves : relevés de prélèvements et accusé de réception du recommandé.
Le questionnaire médical change-t-il avec la Loi Lemoine ?
La Loi Lemoine a simplifié certaines formalités médicales selon les seuils d'âge et de montant. Les exigences varient selon le nouvel assureur ; demandez le questionnaire type avant de souscrire.
- Conseil : renseignez-vous sur les seuils d'exonération et conservez une copie du questionnaire rempli.
La signature du co‑emprunteur est-elle obligatoire ?
Si la banque exige la signature du co‑emprunteur, obtenez-la et joignez-la à votre envoi. Sans cette signature, la banque peut refuser l'avenant.
- Astuce : prévoyez ce point tôt pour ne pas retarder la prise d'effet.
Que faire en cas de problème technique avec un envoi en ligne ?
Conservez immédiatement toutes les confirmations électroniques émises par le service d'envoi et prenez une capture d'écran de la transaction. Contactez le prestataire et la banque pour signaler l'envoi. Si le doute persiste, réalisez un recommandé papier en parallèle.
- Pièces utiles : reçu numérique, preuve de paiement, capture d'écran de l'envoi.
- Solution alternative : LRAR papier pour sécuriser la preuve d'envoi.
Checklist avant envoi
- Identifiez la date de conclusion du crédit et la date d'échéance annuelle.
- Vérifiez l'équivalence des garanties du nouvel assureur.
- Rassemblez l'attestation d'équivalence, le tableau d'amortissement et le numéro de contrat.
- Adaptez le modèle de lettre et signez‑la (co‑emprunteur si nécessaire).
- Envoyez en recommandé (papier ou électronique accepté par la banque) et conservez la preuve.
- Conservez toutes les pièces et contrôlez l'avenant dès sa réception.

Stoppez Zen'Up sans détour
Sélectionnez Zen'Up, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Couvertures