Comment résilier un produit Société Générale (ex‑Banque Laydernier) ? Guide complet 2026
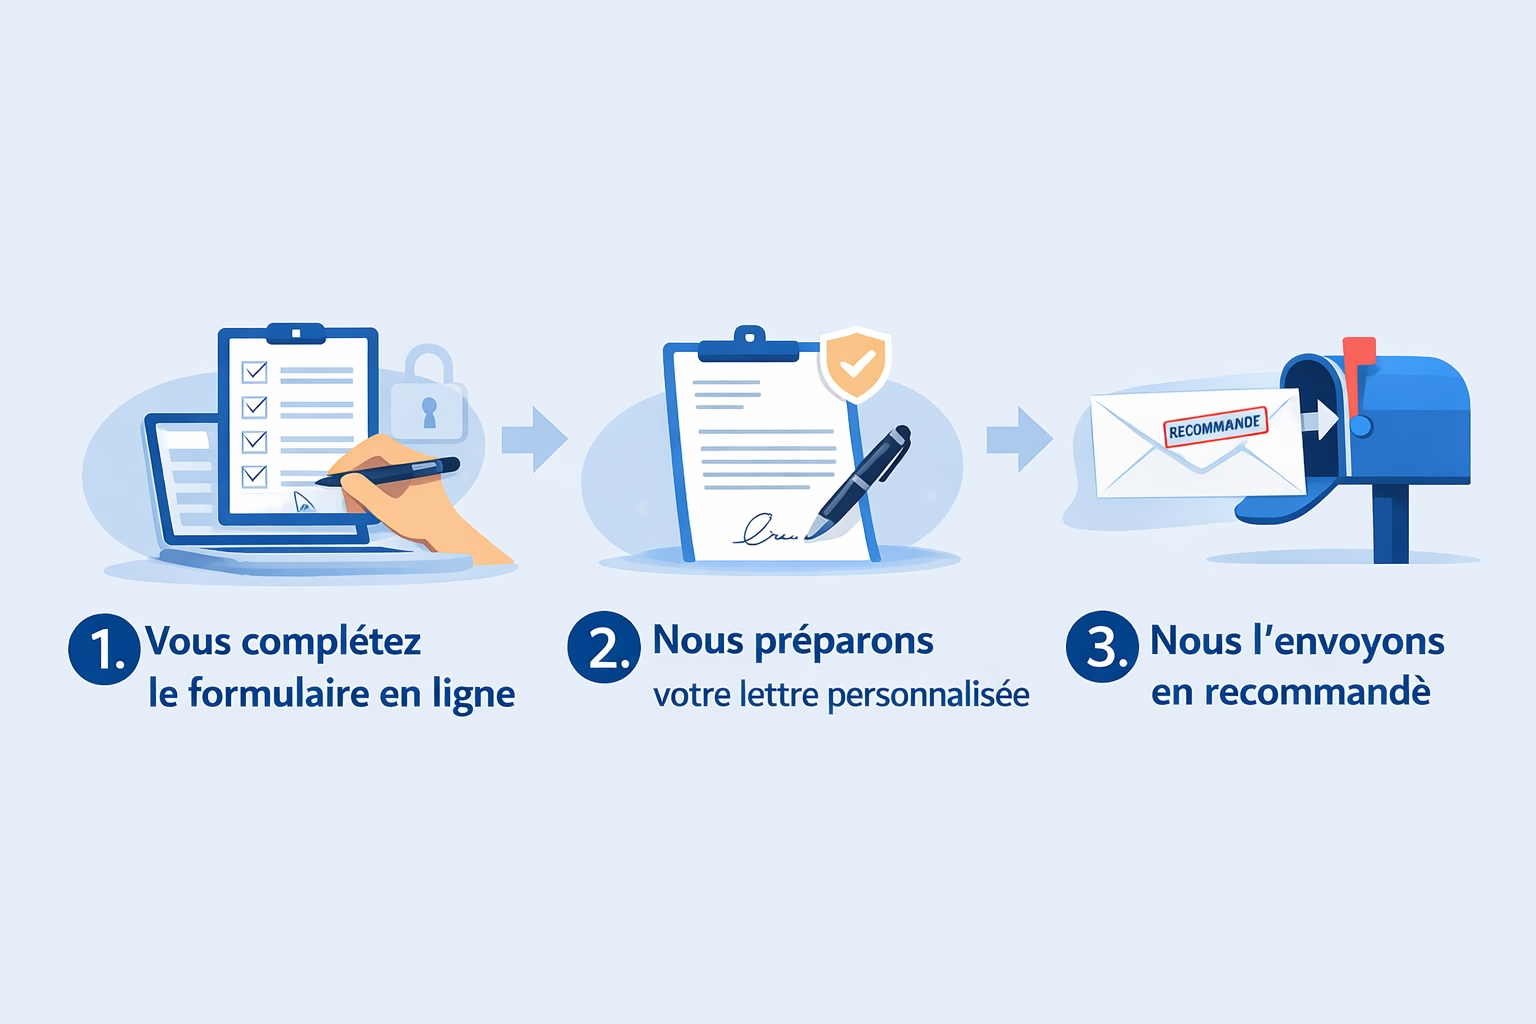
Pour résilier un compte ou un contrat à la Société Générale (ex‑Banque Laydernier), envoyez une demande écrite avec votre numéro de contrat. Privilégiez la lettre recommandée avec accusé de réception (LRAR) ou le formulaire en ligne si la Notice l'autorise. Respectez les délais (ex. 10 jours pour une assurance emprunteur) et conservez toutes les preuves.
L'essentiel : que faut‑il retenir ?
- Délai de préavis : variable selon le produit. Ex. assurance emprunteur par substitution — prise d'effet 10 jours après réception de la décision du prêteur.
- Méthode recommandée : lettre recommandée avec accusé de réception (LRAR) pour la preuve.
- Contacts utiles : agence locale ; emails assurance emprunteur : cdslyon.asa@socgen.com ; emprunteurs.oradea@verlingue.fr ; téléphones : 05 64 09 21 71 / 05 64 09 21 72.
Pourquoi résilier un produit Société Générale ?
Vous résiliez pour différentes raisons. Voici les motifs les plus fréquents :
- Optimiser les frais et le rapport qualité‑prix.
- Centraliser ses opérations via la mobilité bancaire.
- Remplacer une assurance emprunteur par une offre plus compétitive (article L.113‑12‑2).
- Insatisfaction du suivi ou relation avec le conseiller.
- Réorganisation patrimoniale : transfert de PEA/compte‑titres ou modification d’objectifs d’épargne.
Avant d’envoyer la demande, examinez les alternatives : négociation avec le conseiller, ouverture d’un nouveau compte ou substitution d’assurance quand c’est possible.
Résilier Société Générale maintenantQue faut‑il préparer pour la résiliation ?
Rassemblez ces éléments avant d’entamer la démarche :
- Votre nom complet, adresse postale, numéro client et numéro de contrat/compte.
- Copie de la pièce d’identité et justificatif de domicile récent.
- RIB du compte destinataire pour le virement du solde.
- Liste des produits liés (compte courant, PEA, PEL, assurance, prélèvements).
- Pour une assurance emprunteur par substitution : décision du prêteur et copie du contrat accepté.
- Preuves d’envoi : capture d’écran, page récapitulative, ou accusé de réception postal.
Comment résilier : par e‑mail, courrier, formulaire ou téléphone ?
Vous pouvez utiliser plusieurs canaux. Le LRAR reste la preuve la plus sûre. Choisissez le canal accepté par votre contrat ou la Notice d’Information.
Résilier par e‑mail
L’e‑mail peut convenir pour certaines assurances emprunteur.
- Indiquez votre nom, numéro client/contrat, date et motif de résiliation.
- Joignez copie de la pièce d’identité, RIB et décision du prêteur si nécessaire.
- Demandez une confirmation écrite de réception et un délai de traitement.
- Conservez le mail envoyé et un accusé de lecture si possible.
Résilier par courrier
Envoyez une lettre en LRAR à votre agence locale pour la preuve de réception.
- Mentionnez nom, adresse, numéro de compte/contrat, date souhaitée de clôture et motif.
- Listez explicitement les pièces jointes.
- Signez manuellement la lettre.
- Prévoyez au moins 7 jours ouvrés pour l’acheminement postal et conservez l’accusé de réception.
Résilier en ligne
Utilisez le formulaire SG Assurances si votre contrat le prévoit.
- Remplissez toutes les rubriques demandées.
- Joignez les pièces scannées si le formulaire le permet.
- Sauvegardez la page récapitulative ou faites une capture d’écran.
- Demandez la confirmation écrite et la date de prise d’effet.
Résilier par téléphone
Appelez pour obtenir des informations et initier la démarche.
- Préparez numéro client, numéro de compte/contrat et date souhaitée.
- Notez le nom de votre interlocuteur, la date et la référence d’appel.
- Demandez une confirmation écrite après l’appel.
- La banque peut vous demander un envoi écrit par la suite.
Comment rédiger votre lettre de clôture ?
[Votre Nom]
[Adresse]
[Code Postal Ville]
[Numéro client] : []
[Numéro de contrat / compte] : []
[Ville], le [Date]
Objet : Demande de clôture de compte et solde de tout compte
Madame, Monsieur,
Je vous prie de procéder à la clôture de mon compte courant n° [Numéro de compte] ouvert dans votre agence de [Nom de l’agence / ville]. Je souhaite une prise d'effet à la date la plus proche compatible avec vos procédures. Merci d'effectuer le virement du solde créditeur sur le compte dont les coordonnées figurent ci‑dessous.
RIB destinataire :
Titulaire : [Votre nom]
IBAN : []
BIC : []
Je joins une copie de ma pièce d'identité et une copie du RIB ci‑dessus. Je restituerai mes moyens de paiement (carte et chéquier) selon les modalités convenues. Si j'ai détruit ces moyens, je fournirai une attestation de destruction.
Merci de me confirmer par écrit la date effective de clôture, le montant du solde de tout compte et la date du virement. Merci aussi de m'adresser le relevé final et l'attestation de clôture.
Veuillez agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature manuscrite]
[Nom en lettres capitales]
Pièces jointes : copie pièce d’identité, RIB, autre(s) document(s) : [liste]
Variantes pratiques
- Substitution d’assurance emprunteur : précisez la référence du prêt. Joignez la décision du prêteur et le contrat accepté. Demandez la prise d’effet (10 jours après réception par l’assureur).
- Transfert de PEA : demandez le transfert en nature ou la vente des titres. Indiquez l’IBAN de la banque destinataire. Demandez le détail des frais et les délais.
- Contestation / mise en demeure : exposez les faits et joignez les preuves. Fixez un délai de réponse et envoyez en LRAR.
Où envoyer ma demande et qui contacter ?
| Canal | Contact | Horaires / Remarques |
|---|---|---|
| cdslyon.asa@socgen.com ; emprunteurs.oradea@verlingue.fr | Adresses indiquées pour assurance emprunteur ; n’utilisez l’e‑mail que si la Notice l’autorise. Conservez copie et accusé de lecture. | |
| Téléphone | 05 64 09 21 71 (Contrat SG) ; 05 64 09 21 72 (ex‑contrat Groupe Crédit du Nord) | Appels non surtaxés ; utiles pour information et suivi. La banque peut exiger un écrit ensuite. |
| Fax | - | Aucune adresse confirmée ; éviter. |
| Courrier | À l'adresse de votre agence locale | Envoyez la demande à votre agence (pas au siège). LRAR recommandé pour preuve. |
| Formulaire en ligne | SG Assurances (via Espace Client / rubrique Assurances) | Formulaire disponible pour certains contrats ; conservez la page récapitulative. |
| Espace Client | Espace Client Société Générale | Certaines résiliations peuvent être initiées depuis l’Espace Client ; conservez la confirmation. |
Quels délais s'appliquent ?
| Produit / Situation | Délai légal / contractuel | Prise d'effet | Remarques |
|---|---|---|---|
| Assurance emprunteur (substitution) | Respectez la Notice. Accord du prêteur requis. | Prend effet 10 jours après que l'assureur reçoit la décision du prêteur. Ou à la date d'effet du contrat accepté. | Joignez la décision du prêteur. Notifiez par LRAR ou envoi recommandé électronique. |
| Clôture initiée par la banque (compte actif) | Préavis minimum de 2 mois. | À la date indiquée dans la notification écrite. | La banque informe par écrit. Vous pouvez demander indemnisation si délai non respecté. |
| Clôture demandée par le client (compte courant) | Traitement interne variable. | À la date fixée par la banque après traitement. | Maintenez une provision suffisante. Envoyez une LRAR pour preuve. |
| Compte inactif | Compte inactif après 1 an sans manifestation du titulaire. | La banque renouvelle l'information 6 mois avant clôture. | Les fonds transférés à la CDC sont conservés 20 ans (27 ans si décès). |
| Remboursement cotisations / frais payés d'avance | Paiement au prorata au moment de la clôture. | Crédit vers le RIB indiqué. | Fournissez un RIB ; la banque calcule le prorata. |
| Information post‑clôture | Information gratuite pendant 13 mois sur opérations présentées. | Pendant 13 mois suivant la clôture. | La banque informe des chèques et opérations présentés au paiement. |
| Archivage | Documents archivés 5 ans. | - | Conservez vos relevés avant clôture si besoin. |
Exemples de calcul :
- Assurance emprunteur (substitution) : décision du prêteur transmise le 15/03/2026 → prise d'effet le 25/03/2026.
- Clôture par la banque : notification le 01/03/2026 → clôture effective le 01/05/2026 (préavis 2 mois).
- Clôture demandée par le client : LRAR envoyée le 10/03/2026 → traitement interne et date fixée au 30/04/2026.
Que doit contenir votre lettre de résiliation ?
La lettre doit être claire et complète. Incluez toujours :
- Nom complet, adresse et numéro de compte/contrat.
- Date et formulation explicite de la demande (clôture / résiliation).
- Date souhaitée de prise d'effet si nécessaire.
- Liste des pièces jointes.
- Signature manuscrite et identifiant client si présent sur la Notice.
- Pièces jointes courantes : copie pièce d'identité, justificatif de domicile, RIB destinataire, attestation de destruction des moyens de paiement si applicable.
- Pour assurance emprunteur : décision du prêteur et copie du contrat accepté en substitution.
Conservez une copie de la lettre et l’accusé de réception ou la capture d’écran de confirmation.
Quelles étapes suivre jusqu'à la fin du contrat ?
- Identifiez tous les produits liés et notez leurs numéros.
- Ouvrez un compte de remplacement si besoin et activez la mobilité bancaire.
- Informez les tiers (employeur, fournisseurs, créanciers) de votre nouveau RIB.
- Choisissez la méthode d’envoi : LRAR pour la preuve ; formulaire ou e‑mail si acceptés.
- Restituez ou détruisez vos moyens de paiement ; envoyez une attestation si demandé.
- Maintenez une provision suffisante jusqu'à la clôture effective.
- Vérifiez le solde de tout compte et le remboursement au prorata des cotisations payées d'avance.
- En cas de refus ou retard, adressez une réclamation écrite en LRAR puis saisissez le médiateur bancaire si nécessaire.
Conservez toutes les preuves : courriers, AR, e‑mails, captures d’écran.
Quels sont les cas particuliers et droits en résiliation ?
Compte joint
La clôture nécessite en principe l'accord de tous les cotitulaires. Si un cotitulaire refuse, obtenez un accord écrit, une décision judiciaire ou une attestation de renonciation. Fournissez les pièces d'identité de tous les cotitulaires.
Compte inactif
La banque considère un compte inactif après 1 an sans opérations ni manifestation. Elle renouvelle l'information 6 mois avant la clôture. En cas de transfert à la CDC, celle‑ci conserve les fonds 20 ans (27 ans si décès).
Compte du défunt / succession
Les héritiers doivent informer la banque et produire l'acte de décès et les pièces d'identité. Fournissez les justificatifs de qualité d'héritier. La banque suit la procédure successorale en vigueur.
Frontaliers / non‑résidents
La banque demandera des pièces supplémentaires : pièce d'identité valide, justificatif de résidence à l'étranger et informations fiscales. Prévoyez un délai supplémentaire.
Compte bloqué
Identifiez la cause du blocage (opposition, saisie, litige). Fournissez les documents demandés pour lever le blocage. Si le blocage empêche la clôture, régularisez la situation ou négociez la levée.
Tutelle / curatelle
La clôture doit être effectuée par le représentant légal et accompagnée des décisions judiciaires. Contactez le service client pour connaître la liste des pièces à fournir.
Fermeture par la banque
La banque peut clôturer un compte actif en respectant la convention. Elle informe le titulaire par écrit avec un préavis d'au moins 2 mois. En cas de contestation, adressez une réclamation écrite puis saisissez le médiateur bancaire si nécessaire.
Comment sont traités les remboursements après résiliation ?
- Principe : la banque rembourse au prorata les cotisations ou services payés d'avance.
- Procédure : fournissez un RIB destinataire dans votre demande. La banque calcule le montant et crédite le compte indiqué.
- Découverts : si le compte présente un solde débiteur, réglez le découvert avant ou lors de la clôture.
- Délais : les délais varient selon le traitement interne. Conservez le relevé final et la confirmation écrite du solde de tout compte.
Demandez une explication écrite en cas d'écart sur le calcul du prorata.
Que faire après la clôture ?
- Obtenez la confirmation écrite et le relevé final précisant le solde de tout compte.
- Restituez ou détruisez vos cartes et chéquier ; envoyez une attestation si nécessaire.
- Téléchargez et archivez vos relevés avant la clôture.
- Surveillez la période de 13 mois pendant laquelle la banque informe gratuitement des opérations présentées après clôture.
- Si le solde a été transféré à la CDC, utilisez l’outil de recherche de la CDC et suivez la procédure de restitution.
Conservez toutes les preuves d'envoi et de réception.
Quelles sont les questions fréquentes ?
Puis‑je résilier via l'Espace Client ou le formulaire en ligne ?
Oui. Si votre contrat le prévoit, vous pouvez utiliser l'Espace Client ou le formulaire SG Assurances. Remplissez toutes les rubriques et joignez les pièces scannées si possible. Conservez la page récapitulative.
L'envoi en LRAR est‑il obligatoire ?
Non, pas toujours. Le LRAR reste fortement conseillé pour constituer une preuve irréfutable. Certains contrats acceptent l'e‑mail ou le formulaire en ligne selon la Notice d'Information.
Quels sont les délais d'effet de la résiliation ?
Les délais varient selon le produit. Exemple : substitution d'assurance emprunteur → prise d'effet 10 jours après réception de la décision du prêteur. Clôture décidée par la banque → préavis de 2 mois pour un compte actif.
La clôture d'un compte courant est‑elle payante ?
Non. La clôture d’un compte courant est gratuite. La banque rembourse au prorata les cotisations payées d'avance. En revanche, vous devez régler un éventuel solde débiteur.
Comment annuler les prélèvements automatiques ?
Ouvrez un nouveau compte et utilisez le service de mobilité bancaire pour transférer prélèvements et virements. Ou informez chaque créancier directement de votre nouveau RIB. Vérifiez que les créanciers ont bien enregistré la modification.
La substitution d'assurance emprunteur est‑elle possible ?
Oui. La substitution est possible si le nouveau contrat présente une équivalence de garanties (article L.113‑12‑2). Transmettez le nouveau contrat au prêteur, obtenez son accord écrit, puis notifiez l'ancien assureur.
Comment récupérer des fonds transférés à la Caisse des Dépôts (CDC) ?
Si le compte a été déclaré inactif et transféré à la CDC, utilisez l'outil de recherche de la CDC. Déposez une demande de restitution en fournissant les pièces justificatives requises. La CDC conserve les fonds 20 ans (27 ans si décès).
Que faire en cas de retard ou de refus de clôture ?
Envoyez une réclamation écrite en LRAR et conservez toutes les preuves. Si la réclamation n'aboutit pas, saisissez le médiateur bancaire. En dernier recours, une action judiciaire peut être envisagée selon le préjudice subi.
Ai‑je tout vérifié ? Checklist avant envoi
- Numéro de compte/contrat indiqué.
- Pièces jointes scannées et listées.
- RIB destinataire inclus.
- Signature manuscrite apposée.
- Preuve d'envoi prévue (LRAR, capture d’écran, e‑mail avec accusé).
- Provision suffisante sur le compte jusqu'à la date de clôture.
- Demande de confirmation écrite de la date effective et du solde.
Conservez toutes les copies et confirmations.
Stoppez Société Générale sans détour
Sélectionnez Société Générale, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Services Bancaires