Comment résilier un contrat BPCE Assurances (Caisse d'Épargne, BPCE) ? Guide complet 2026
Comment résilier BPCE Assurances ?
Pour résilier, envoyez un courrier recommandé avec accusé de réception (LRAR) ou utilisez une lettre recommandée électronique (LRé) si votre contrat l’autorise. Certaines résiliations se font depuis l'espace client ou l'application mobile. Le préavis standard est de 2 mois avant l'échéance annuelle. Après 1 an, la loi Hamon vous permet de résilier à tout moment pour certaines garanties. Le préavis dans ce cas est d'environ 1 mois.
Quel est l'essentiel à connaître pour résilier ?
- Délai de préavis : 2 mois avant l’échéance annuelle pour la majorité des contrats.
- Durée habituelle : 1 an, reconduction tacite.
- Méthode recommandée : courrier recommandé avec accusé de réception (LRAR) ou lettre recommandée électronique (LRé) si acceptée.
- Contact : utilisez l'adresse produit indiquée sur votre avis d'échéance ou sur votre contrat.
- Rétractation : 14 jours en général ; 30 jours pour certains contrats obsèques/prévoyance.
- Loi Hamon : applicable après 1 an pour auto, habitation, mutuelle et offres affinitaires - préavis ≈ 1 mois.
- Conservez la preuve d'envoi et demandez une confirmation écrite.
Pourquoi résilier BPCE Assurances ?
La résiliation répond souvent à un besoin financier ou à un changement de situation.
Voici les motifs les plus fréquents :
- Augmentation de la prime : vous pouvez refuser la hausse et résilier dans les 30 jours suivant la notification.
- Adhésion à une mutuelle d'entreprise : éviter la double couverture.
- Meilleur rapport qualité‑prix : souscrire une offre plus adaptée.
- Motifs légitimes modifiant le risque : déménagement, changement de profession, retraite.
- Autres motifs légitimes : licenciement, surendettement, incarcération, hospitalisation longue.
- Désir de simplifier ses contrats ou de cesser une assurance liée à un bien cédé.
Alternatives : négociez une modification de garanties. Demandez un rachat pour les obsèques. Migrez ou suspendez la prestation via votre conseiller ou l'espace client.
Où contacter BPCE Assurances pour résilier ?
Utilisez l’adresse ou le canal indiqué sur votre contrat ou votre dernier avis d’échéance. Voici les canaux et adresses connus ; privilégiez l’envoi en recommandé pour une résiliation formelle.
| Canal | Contact | Remarques |
|---|---|---|
| Courrier (siège / adresse générale) | BPCE Assurances, 7 promenade Germaine Sablon, 75013 Paris | Envoyez le courrier recommandé au service indiqué sur votre contrat |
| Courrier (BPCE Vie) | BPCE Vie – CS 11440 – 75709 Paris Cedex 13 | Utilisez pour contrats vie / prévoyance si indiqué sur l’avis d’échéance |
| Courrier (BPCE Prévoyance) | BPCE Prévoyance, 4 rue des Pirogues de Bercy CS 61241 75580 Paris Cedex 12 | Adresse produit pour prévoyance / obsèques selon contrat |
| Courrier (Espace Santé / Gestion) | Espace Santé Caisse d’Épargne - Centre de Gestion de Tours - TSA 80004 - Niort Cedex 9 - 79060 | Pour contrats Santé/Espace Santé selon notice contractuelle |
| Formulaire en ligne | Via votre espace client (bouton "Résilier votre contrat") | Possible pour certains contrats ; conservez la capture d’écran de confirmation |
| Application mobile | Résiliation via l’application Caisse d’Épargne selon contrat | Conservez la notification ou la capture fournie par l’application |
| Aucune adresse officielle de résiliation confirmée | Le courriel simple n’est généralement pas valable ; la LRé peut être acceptée pour certains contrats | |
| Téléphone | Numéro non confirmé ; voir avis d’échéance ou votre conseiller | Appel utile pour information mais non formel pour la résiliation |
| Fax | Aucun numéro de fax identifié | Fax non recommandé ni confirmé comme canal valide |
En cas de doute, envoyez votre lettre en recommandé à l'adresse figurant sur votre dernier avis d'échéance ou sur votre contrat. Conservez la preuve d'envoi.
Quels moyens pour résilier BPCE Assurances ?
Les voies de résiliation acceptées varient selon le contrat. Le courrier recommandé (LRAR) reste la méthode la plus sûre. La LRé peut offrir une preuve électronique horodatée. L’espace client ou l’application mobile peuvent être pratiques pour certains produits.
| Méthode | Acceptée | Forme requise | Remarques |
|---|---|---|---|
| Oui, mais uniquement LRé pour certains cas | Lettre recommandée électronique (LRé) | Le courriel simple n’est généralement pas valable | |
| Courrier postal | Oui | Lettre recommandée avec accusé de réception (LRAR) | Date d’effet = cachet postal / preuve de dépôt |
| Formulaire en ligne (espace client) | Oui, selon contrat | Validation depuis l’interface | Conservez la capture d’écran / mail de confirmation |
| Application mobile | Oui, selon contrat | Validation via l’application | Conservez la notification / capture |
| Téléphone | Non (informatif) | Appel d’information | L’appel n’a pas de valeur formelle sans confirmation écrite |
| Fax | Non | — | À éviter ; vérifier le canal officiel |
Comparaison : Email LRé vs Courrier RAR vs Fax
| Critère | Email LRé | Courrier RAR | Fax |
|---|---|---|---|
| Acceptée | Oui, pour certains cas | Oui, méthode de référence | Non identifiée |
| Valeur juridique | Preuve électronique horodatée | Preuve matérielle et AR | Faible/Non recommandée |
| Preuve de date | Horodatage LRé | Cachet postal / AR | Souvent insuffisant |
| Recommandé pour | Démarches en LRé acceptées | Résiliations formelles | À éviter, compléter avec RAR |
Résilier par e-mail
La lettre recommandée électronique (LRé) est acceptée pour certains contrats. Indiquez toujours nom complet, numéro client et numéro de contrat, et la date souhaitée de fin. Joignez les documents requis (pièce d’identité, justificatif). Demandez une confirmation écrite et conservez l'accusé électronique horodaté.
Résilier par courrier
L'envoi en recommandé avec accusé de réception (LRAR) est la méthode la plus sûre. Mentionnez nom, adresse, numéro client/contrat, date de la demande et date d’effet souhaitée. Signez manuscritement si le contrat l’exige. Joignez les pièces justificatives pour une résiliation hors échéance. La date d’effet se calcule à partir du cachet postal ou de la preuve de dépôt.
Résilier en ligne
La résiliation depuis l’espace client est rapide lorsque le service le permet. Accédez à votre contrat et cliquez sur "Résilier votre contrat". Faites une capture d’écran de la confirmation. Téléversez les justificatifs demandés. Si l’interface ne donne pas d’attestation, formalisez par recommandé pour sécuriser la preuve.
Résilier via l’application
Suivez le parcours "Mes contrats" > "Résilier" dans l’application. Conservez la notification ou la capture fournie. Téléversez les justificatifs si l’application le propose. Si aucune attestation n’apparaît, confirmez la résiliation par l’espace client ou par envoi recommandé.
Méthodes non supportées
Le téléphone et le fax servent à l'information mais n’ont pas valeur formelle pour la résiliation. Si vous utilisez un fax, confirmez ensuite par LRAR ou LRé. Conservez en parallèle toute preuve utile (compte‑rendu d'appel, capture).
Quels délais respecter ?
Les délais varient selon le type de contrat et la situation. Voici un récapitulatif des échéances et préavis à respecter.
| Situation | Délai pour agir | Préavis | Date d'effet / Calcul | Remarques |
|---|---|---|---|---|
| Résiliation à l’échéance annuelle | Envoyer la demande au plus tard 2 mois avant l’échéance | 2 mois | Cessation à la date d’échéance si LRAR cacheté avant le terme | L’avis d’échéance précise la date limite |
| Durée habituelle des contrats | 1 an (reconduction tacite) | — | Reconduction annuelle automatique sauf résiliation | Vérifiez les conditions générales |
| Loi Hamon (certaines branches) | Après 1 an de contrat | ≈ 1 mois | Résiliation effective 1 mois après la demande | Applicable aux assurances auto, habitation, affinitaire, mutuelles |
| Droit de rétractation (vente à distance) | 14 jours (général) ; 30 jours pour certains obsèques/prévoyance | Effet immédiat | Renonciation en LRAR dans le délai = effet immédiat | Joindre RIB pour remboursement si demandé |
| Contestation augmentation tarifaire | 30 jours à compter de la notification | 30 jours | Résiliation selon l’avis envoyé | Conservez la notification d’augmentation |
| Motifs légitimes (déménagement, décès, etc.) | Généralement 3 mois pour agir | Préavis souvent 1 mois | Effet selon justificatif et date indiquée | Joindre le justificatif adapté |
| Renonciation obsèques / prévoyance | 30 jours à compter de l’adhésion | Effet immédiat | Remboursement intégral des cotisations sous 30 jours | Envoyer LRAR ou LRé si accepté |
Tableau comparatif par type de contrat
| Type de contrat | Durée habituelle | Préavis pratique | Justificatifs principaux | Remarques |
|---|---|---|---|---|
| Garantie Accidents de la Vie (GAV) | 1 an, reconduction tacite | 2 mois à l’échéance ; 1 mois si loi Hamon | Justificatif en cas de résiliation hors échéance | Vérifier l'avis d'échéance |
| Mutuelle / Santé | 1 an | 2 mois ; résiliation possible après 1 an (loi Hamon) | Attestation employeur si adhésion entreprise | Vérifier modalités dans les CGV |
| Décès / Prévoyance | 1 an | Renonciation 30 jours possible ; hors échéance selon motif | Acte de décès, justificatifs spécifiques | Remboursement possible en cas de renonciation |
| Habitation / Auto | 1 an | 2 mois ; loi Hamon applicable après 1 an | Justificatifs selon motif | Voir avis d’échéance |
| Assurance emprunteur | Variable (souvent liée au prêt) | Modalités liées au contrat de prêt | Documents du prêt / attestation de remboursement | Vérifier les clauses du prêt |
| Obsèques | 1 an | Rachat possible ; renonciation 30 jours pour certains cas | Justificatifs selon demande | Conditions spécifiques au produit |
Exemples de calcul des délais
- Exemple 1 : échéance annuelle le 15 mai 2026. Préavis 2 mois. Votre LRAR doit être cachetée au plus tard le 15 mars 2026 pour effet le 15 mai 2026.
- Exemple 2 : contrat souscrit le 10 janvier 2025 relevant de la loi Hamon. À partir du 10 janvier 2026 vous pouvez résilier à tout moment avec un préavis d’un mois. Lettre envoyée le 20 mars 2026 entraîne fin du contrat le 20 avril 2026.
- Exemple 3 : contrat obsèques souscrit le 1er février 2026 avec droit de renonciation 30 jours. Envoyez votre renonciation en LRAR avant le 3 mars 2026 pour obtenir l’effet immédiat et le remboursement.
Que doit contenir votre lettre de résiliation BPCE Assurances ?
Rédigez un courrier précis pour éviter retards ou refus. Voici ce qu'il convient d'indiquer :
- Informations obligatoires : nom complet, adresse postale, numéro client et/ou numéro de contrat, date de la lettre.
- Objet : « Résiliation du contrat n°[numéro] » et précision de la date d’effet souhaitée (à l’échéance ou immédiate sous motif légitime).
- Justificatifs : joignez les pièces requises en cas de résiliation hors échéance (ex. copie pièce d’identité, acte de décès, attestation employeur).
- RIB : joignez un RIB si vous attendez un remboursement au prorata.
- Preuve d’envoi : envoyez en recommandé avec accusé de réception (LRAR) ou en LRé si le contrat l’accepte ; conservez la preuve.
- Conseil rédactionnel : rappelez la référence du contrat et la date de souscription si vous invoquez la loi Hamon. Demandez explicitement une confirmation écrite de prise en compte.
Modèles de lettre : Résilier BPCE Assurances
Modèle : Résiliation standard
[Votre Nom]
[Adresse]
[Code Postal] [Ville]
BPCE Assurances
[Adresse produit indiquée sur votre avis d’échéance]
[Ville], le [Date]
Objet : Résiliation du contrat n°[Numéro de contrat]
Madame, Monsieur,
Je résilie par la présente le contrat d'assurance indiqué ci‑dessous, conclu avec votre société :
- Nom de l’assuré : [Votre Nom]
- Numéro client : [Numéro client]
- Numéro du contrat : [Numéro de contrat]
- Date de souscription : [Date de souscription]
Je vous demande de prendre en compte cette résiliation à compter du [date d’effet souhaitée]. Veuillez me confirmer par écrit la date effective de résiliation et la radiation de mon contrat. Conformément aux conditions générales, veuillez arrêter les prélèvements automatiques afférents à ce contrat.
Merci de m'adresser le calcul du remboursement au prorata des cotisations déjà versées et d'effectuer le virement sur le compte suivant :
Titulaire du compte : [Votre Nom]
IBAN : [Votre IBAN]
BIC : [Votre BIC]
Je joins [liste des justificatifs le cas échéant] pour justifier ma demande de résiliation hors échéance.
Dans l'attente de votre confirmation écrite. Veuillez agréer, Madame, Monsieur, mes salutations distinguées.
[Signature manuscrite]
[Votre Nom]
Scénarios pratiques et variantes courtes :
- Résiliation à l’échéance : précisez « résiliation à l’échéance du [date] ».
- Droit de rétractation (vente à distance) : mentionnez la date de souscription et joignez copie pièce d’identité.
- Demande de remboursement prorata : joignez le RIB et précisez le montant prélevé si connu ; conservez l’AR.
- Demande d’attestation de résiliation : demandez-la explicitement dans le courrier.
Comment résilier : étape par étape
Suivez ces étapes pour mener la démarche à bien.
- Vérifiez votre contrat et votre dernier avis d’échéance. Notez la date de reconduction et le numéro de contrat.
- Identifiez la méthode de résiliation acceptée : espace client, application, LRAR ou LRé.
- Rédigez la lettre en incluant identification, numéro de contrat, date d’effet et signature si exigée.
- Joignez les justificatifs nécessaires pour une résiliation hors échéance.
- Envoyez la demande via le canal adapté et conservez la preuve d'envoi.
- Suivez la confirmation écrite et vérifiez l'arrêt des prélèvements bancaires.
- Demandez une attestation de résiliation si vous devez justifier la radiation auprès d’un tiers. Archivez tous les documents.
Quand pouvez-vous résilier de manière exceptionnelle ?
Plusieurs situations ouvrent droit à une résiliation hors échéance. Agissez rapidement et joignez le justificatif demandé.
Résiliation pour déménagement
Le déménagement peut être un motif légitime. Vous disposez généralement de 3 mois pour agir. Le préavis indicatif est d'1 mois. Joignez une preuve de domicile (quittance, facture).
Résiliation en cas de décès
Le décès de l’assuré permet d'engager des démarches spécifiques. Vous avez 3 mois pour agir. Fournissez l’acte de décès pour le traitement.
Résiliation pour augmentation de prix
Si la prime augmente sans changement de risque, refusez la hausse et résiliez. Délai pour agir : 30 jours à compter de la notification. Conservez l’avis d’échéance.
Résiliation pour non‑exécution ou modification unilatérale
Si l’assureur modifie unilatéralement les conditions ou ne respecte pas ses engagements, la résiliation est possible. Vous disposez en général de 3 mois pour agir. Joignez la notification prouvant la modification.
Résiliation pour changement de situation matrimoniale
Un changement matrimonial peut être un motif légitime. Contactez le service client et fournissez le justificatif adapté (livret de famille, jugement). Agissez rapidement, souvent dans les 3 mois.
Résiliation pour changement de profession
Si votre activité modifie le risque assuré, informez le service client et joignez une attestation employeur ou un bulletin de salaire. Indiquez la date d’effet souhaitée.
Résiliation pour licenciement
Le licenciement peut ouvrir droit à résiliation. Fournissez la notification de licenciement et contactez le service client. Agissez généralement dans les 3 mois.
Résiliation pour surendettement
Le dossier de surendettement peut permettre la résiliation. Transmettez la décision administrative ou le dossier complet au service client pour instruction.
Résiliation en cas d’incarcération
L’incarcération peut être prise en compte. Joignez la décision officielle ou un document probant et contactez le service client.
Résiliation pour hospitalisation longue
Un certificat médical ou justificatif hospitalier est généralement requis pour solliciter la résiliation hors échéance. Contactez le service client et joignez la documentation.
Résiliation pour retraite
La cessation d’activité liée à la retraite peut modifier le risque couvert. Fournissez l’attestation de retraite et indiquez la date d’effet souhaitée.
Résiliation pour cession du bien assuré
La vente d’un bien assuré est un motif admis. Fournissez l’acte de cession ou la preuve de vente et indiquez la date à partir de laquelle la garantie n’est plus nécessaire.
Résiliation suite adhésion mutuelle obligatoire entreprise
Si vous êtes désormais couvert par la mutuelle d’entreprise, joignez l’attestation d’adhésion obligatoire pour demander la résiliation immédiate de la mutuelle individuelle.
Remboursement après la résiliation ?
Oui. Vous pouvez obtenir un remboursement au prorata pour la période non couverte si la résiliation prend effet avant la fin de la période payée. Pour certains produits (obsèques/prévoyance), la renonciation dans le délai applicable entraîne le remboursement intégral sous 30 jours.
Procédure pratique :
- Joignez votre RIB à la demande pour faciliter le virement.
- Conservez la preuve d’envoi et toute confirmation écrite de résiliation.
- Si le remboursement n’est pas automatique, relancez le service client en fournissant l’AR et la copie du RIB.
- En cas de prélèvement après résiliation, contestez immédiatement l’opération auprès de votre banque et signalez le cas au service client.
Après la résiliation : que faire ?
Après la résiliation, vérifiez et archivez toutes les confirmations écrites reçues (AR, captures d’écran, courriels de confirmation). Contrôlez vos relevés bancaires pour vérifier l’arrêt des prélèvements. Signalez toute opération indue à votre banque et au service client. Demandez une attestation de résiliation si vous devez justifier la radiation auprès d’un tiers. Pour des contrats de prévoyance ou d’assurance‑vie, vérifiez l’accès à l’Espace Successions si pertinent. Si vous remplacez la couverture, souscrivez le nouveau contrat avant la date de fin effective pour éviter une période de non‑couverture.
Questions fréquentes sur la résiliation BPCE Assurances
Résiliation par e-mail
La LRé peut être acceptée pour certains contrats. Le courriel simple n’offre pas la même valeur probante. Indiquez le numéro de contrat, joignez les justificatifs et demandez une confirmation écrite. Conservez l’accusé électronique horodaté.
Résiliation via l’espace client
Oui, certains contrats se résilient depuis l’espace client ou l’application. L’interface précise la date effective. Faites une capture d’écran de la confirmation. Téléversez les justificatifs demandés et conservez l’échange électronique comme preuve. Si aucune attestation n’apparaît, formalisez par recommandé.
Quel est le préavis pour résilier à l’échéance
Le préavis standard est de 2 mois avant l’échéance annuelle pour la majorité des contrats BPCE Assurances. Assurez‑vous que votre LRAR soit cachetée avant la date limite inscrite sur votre avis d’échéance.
Puis‑je résilier après 1 an via la loi Hamon
Oui. Pour les branches concernées (auto, habitation, affinitaire, mutuelle), la loi Hamon permet la résiliation à tout moment après un an de souscription. Le préavis est d’environ un mois. Mentionnez la date de souscription dans votre courrier.
Que faire en cas d’augmentation de prime
Refusez la hausse si elle n’est pas liée à un changement de risque et envoyez votre demande de résiliation dans les 30 jours suivant la notification. Joignez l’avis d’échéance qui atteste de la modification tarifaire et demandez une confirmation écrite.
Remboursement en cas de non‑utilisation
Oui. En cas de résiliation anticipée, vous pouvez obtenir le remboursement prorata temporis de la prime correspondant à la période non couverte. Pour la renonciation à certains contrats (obsèques/prévoyance), le remboursement peut être intégral sous 30 jours. Joignez un RIB et conservez l’accusé de réception.
Que faire si BPCE continue de prélever après la résiliation
Contestez immédiatement le prélèvement auprès de votre banque et signalez l’opération à BPCE Assurances en fournissant la preuve de résiliation (AR, capture d’écran). Demandez le remboursement et, si nécessaire, adressez une réclamation formelle.
Comment résilier une assurance emprunteur liée à un prêt
La résiliation d’une assurance emprunteur dépend souvent des clauses liées au prêt. Vérifiez le contrat de prêt et contactez le service client pour connaître la procédure. Dans certains cas, la substitution d’assurance est possible sous conditions légales.
Annulation d’un prélèvement automatique après la résiliation
Pour stopper un prélèvement automatique, informez BPCE Assurances et transmettez la preuve écrite de résiliation au service concerné. Si le prélèvement perdure, demandez à votre banque une opposition ponctuelle et contestez l’ordre de paiement en fournissant la preuve d’arrêt du contrat.
Recours si la résiliation est refusée
Si votre demande est refusée, envoyez une réclamation écrite au service client en joignant toutes les preuves. En l’absence d’accord satisfaisant, saisissez le médiateur compétent (médiation bancaire ou médiateur d’assurance) pour examiner le litige.
Checklist avant envoi
- Vérifier la date d’échéance et le numéro du contrat.
- Choisir le canal de résiliation accepté.
- Rédiger la lettre avec toutes les informations obligatoires.
- Joindre les justificatifs nécessaires.
- Joindre le RIB si remboursement attendu.
- Envoyer en LRAR ou en LRé si le contrat l’autorise.
- Conserver l’accusé de réception et toute confirmation écrite.
- Vérifier l’arrêt des prélèvements et obtenir l’attestation de résiliation.
Stoppez BPCE Assurances sans détour
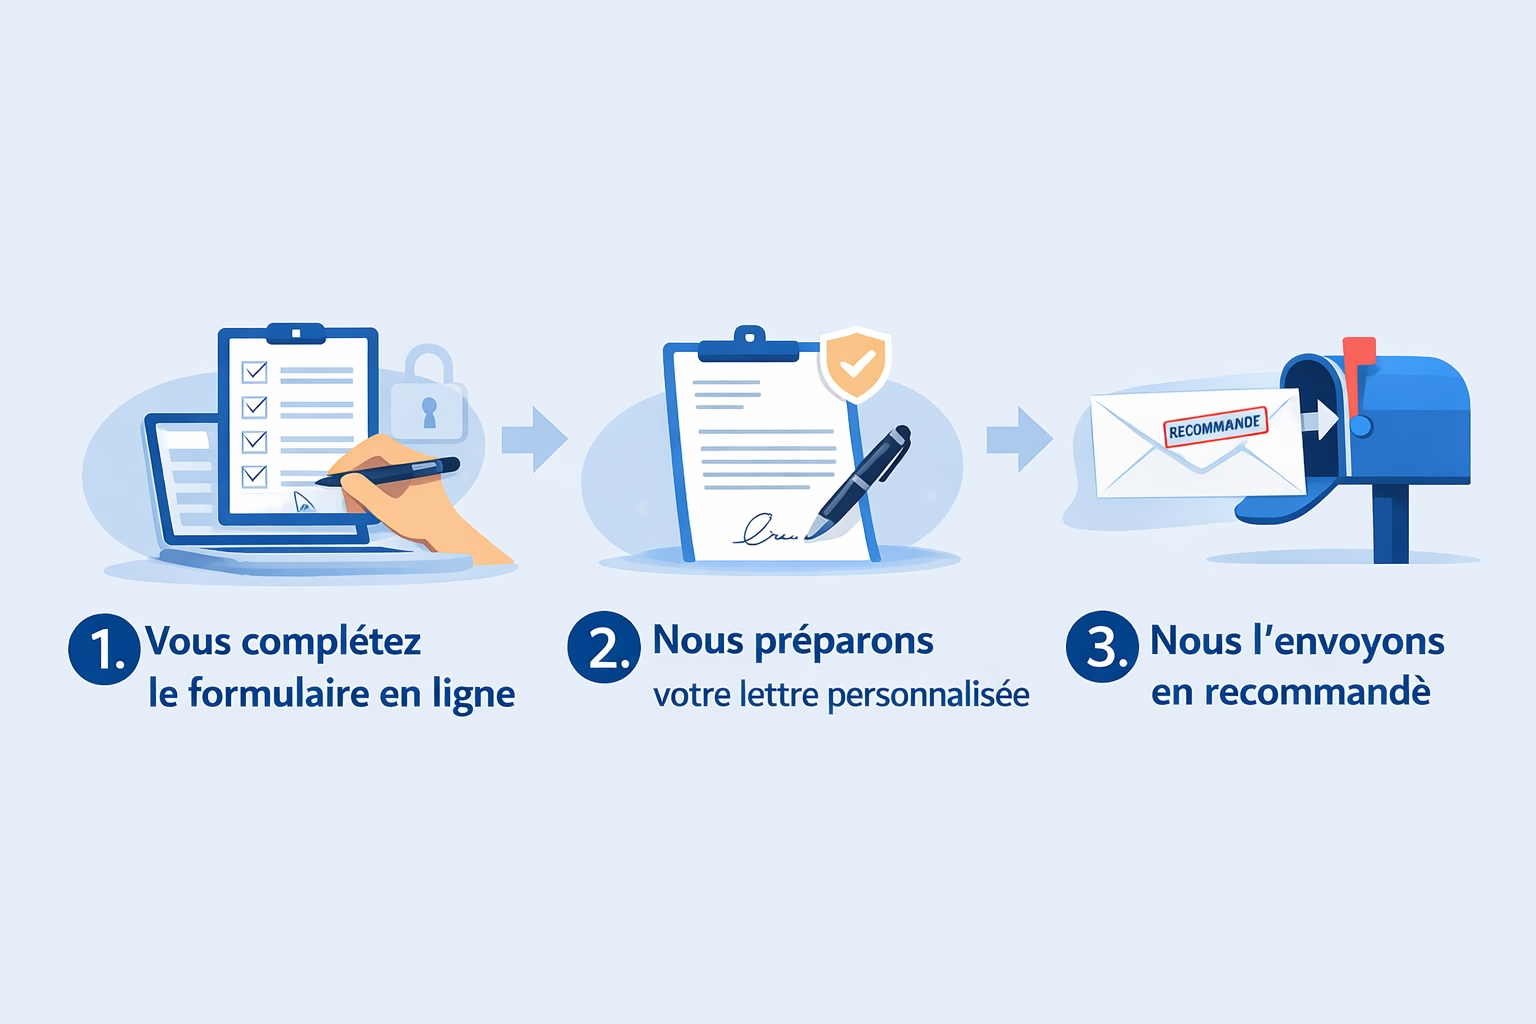
Sélectionnez BPCE Assurances, ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Services Bancaires