Comment résilier votre assurance de prêt immobilier ? Guide complet 2026
Pour résilier ou substituer votre assurance de prêt immobilier, envoyez une lettre recommandée avec accusé de réception (LRAR) à l'assureur ou à la banque. Joignez la Fiche Standardisée d'Information (FSI) et les conditions particulières du nouveau contrat. Vous pouvez invoquer la loi Hamon, la loi Bourquin ou la loi Lemoine. Prévoyez trois semaines pour la prise d'effet.
L'essentiel sur la résiliation de l'assurance emprunteur
- Délai de préavis :
- Loi Hamon : 15 jours la 1re année.
- Loi Bourquin : 2 mois avant la date anniversaire.
- Loi Lemoine : substitution infra-annuelle possible sous réserve d'équivalence des garanties.
- Méthode recommandée : LRAR (lettre recommandée avec accusé de réception). Joignez la FSI et les conditions particulières.
- Où envoyer : l'adresse figure sur vos conditions particulières ou dans votre espace client.
- Délai pratique : prévoyez environ 3 semaines entre l'envoi et la date d'effet souhaitée.
Pourquoi résilier votre assurance emprunteur ?
Changer d'assurance permet souvent de réduire le coût total du crédit ou d'améliorer la couverture. Voici les motifs les plus fréquents :
- Coût trop élevé : la prime pèse sur votre mensualité. Changer peut réduire le coût sur la durée.
- Optimisation : le marché propose parfois une meilleure tarification ou des conditions plus favorables (quotité, franchises).
- Protection inadaptée : exclusions, franchises longues ou quotités insuffisantes.
- Changement de situation : mariage, naissance, divorce ou modification de métier.
- Problèmes administratifs : refus bancaire, risque de double couverture en cas de mauvaise synchronisation.
- Alternatives : délégation d'assurance, modulation des garanties ou recours à un courtier indépendant.
Comparez les offres et vérifiez l'équivalence des garanties avant d'agir.
Résilier Assurance emprunteur (assurance de prêt immobilier) maintenantDe quoi avez-vous besoin pour résilier ?
Préparez ces éléments avant d'envoyer votre demande :
- Numéro client ou numéro de contrat.
- Référence de l'offre de prêt et tableau d'amortissement.
- Fiche Standardisée d'Information (FSI) du nouveau contrat.
- Conditions particulières du nouveau contrat.
- Accord écrit de la banque pour un contrat individuel (si applicable).
- Pièces d'identité et RIB si demandé.
Conservez des copies scannées de tous les documents.
Comment résilier étape par étape ?
Réponse courte : souscrivez d'abord le nouveau contrat, puis adressez la demande formelle avec la FSI et les conditions particulières. Voici l'ordre à suivre :
- Vérifiez la date de signature de l'offre de prêt. Déterminez la loi applicable (Hamon, Bourquin, Lemoine).
- Comparez les offres et souscrivez le nouveau contrat avant la demande. Confirmez l'équivalence des garanties.
- Préparez le dossier : FSI, conditions particulières, référence du prêt, tableau d'amortissement, RIB.
- Obtenez l'accord écrit de la banque si votre contrat est individuel.
- Envoyez la demande formalisée en LRAR en joignant la FSI et les conditions particulières. Indiquez la date d'effet souhaitée. Laissez une marge d'environ 3 semaines.
- Suivez la confirmation écrite : recevez l'avenant pour contrat groupe ou la confirmation de résiliation pour contrat individuel.
- Conservez toutes les preuves : LRAR, AR, courriels, FSI, avenant.
- Vérifiez les prélèvements bancaires et arrêtez l'ancien prélèvement uniquement après confirmation écrite de la prise d'effet.
En cas de rejet, fournissez rapidement les pièces manquantes et, si nécessaire, saisissez le médiateur bancaire.
Quel modèle de lettre utiliser ?
Voici un modèle prêt à copier et à adapter pour un envoi en LRAR.
[Votre Nom]
[Adresse]
[Code Postal] [Ville]
Numéro client : []
Numéro de contrat : []
Référence de l'offre de prêt : [__________]
Date : [JJ/MM/AAAA]
Objet : Demande de substitution / résiliation de l'assurance emprunteur
Madame, Monsieur,
Par la présente, je vous informe de ma volonté de substituer l'assurance actuellement en vigueur au titre du crédit référencé ci‑dessus.
Je vous adresse, en annexe, la Fiche Standardisée d'Information (FSI) et les conditions particulières du nouveau contrat souscrit chez [Nom du nouvel assureur].
Je vous demande d'examiner ces documents pour vérifier l'équivalence des garanties.
Je souhaite que la date d'effet de la substitution soit le [JJ/MM/AAAA].
Je laisse une marge suffisante pour l'instruction du dossier.
Pour un contrat individuel, je joins l'accord écrit de l'établissement prêteur reçu le [JJ/MM/AAAA] (le cas échéant).
Merci de me confirmer par écrit la prise en compte de cette demande.
Selon le cas, adressez‑moi l'avenant correspondant ou la confirmation de résiliation de l'ancien assureur.
Je conserve l'ensemble des justificatifs et reste à votre disposition pour tout document complémentaire.
Veuillez agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature manuscrite si exigée]
Pièces jointes : Fiche Standardisée d'Information (FSI), conditions particulières du nouveau contrat, copie de l'offre de prêt, accord écrit de la banque (si contrat individuel)
Où envoyer votre demande ?
Vérifiez toujours l'adresse indiquée sur vos conditions particulières ou dans votre espace client avant d'envoyer le courrier. Voici un tableau récapitulatif des canaux :
| Canal | Contact | Horaires / Remarques |
|---|---|---|
| Non spécifié — vérifier vos conditions particulières ou l'espace client | L'email peut compléter le dossier mais ne constitue pas la preuve formelle | |
| Téléphone | Non spécifié — contactez votre conseiller ou le service client du contrat | Le téléphone aide au suivi ; ne remplace pas la LRAR |
| Fax | Non spécifié | Rarement accepté comme preuve unique |
| Courrier (LRAR) | Adresse figurant sur vos conditions particulières / espace client | Envoyez en recommandé avec accusé de réception ; conservez l'AR |
| Formulaire en ligne | Non précisé — vérifier l'espace client | Pratique si prévu contractuellement ; sinon, privilégiez le recommandé |
Par quels canaux pouvez-vous résilier ?
La méthode formelle recommandée reste l'envoi en LRAR avec FSI et conditions particulières. Les autres canaux peuvent compléter la démarche mais n'en tiennent pas lieu :
- Courrier (LRAR) : format attendu pour formaliser la demande et obtenir une preuve.
- Email : utile pour transmettre des pièces rapidement et obtenir un accusé de réception électronique.
- Téléphone : utile pour obtenir un numéro de dossier ou l'adresse exacte ; demandez une confirmation écrite.
- Formulaire en ligne : pratique si la plateforme du prêteur le prévoit ; vérifiez si elle remplace le recommandé.
- Fax : utilisable si le contrat le prévoit expressément, mais rarement recommandé.
Résiliation par courrier
La résiliation par courrier fournit une preuve juridique via l'accusé de réception.
Incluez : nom, adresse, numéro client/contrat, référence de l'offre, date, signature et les pièces jointes (FSI, conditions particulières).
Demandez une confirmation écrite et comptez environ 3 semaines de traitement.
Résiliation par email
L'email complète le dossier.
Précisez identifiants client, objet clair et date d'effet souhaitée.
Joignez les PDF lisibles de la FSI et des conditions particulières.
Conservez les accusés de lecture et demandez une confirmation officielle.
Résiliation par téléphone
Utilisez le téléphone pour obtenir des précisions ou accélérer un dossier.
Notez le nom de l'interlocuteur, la date, l'heure et le numéro de dossier.
Obtenez une confirmation écrite et envoyez la LRAR si nécessaire.
Résiliation via formulaire en ligne / application
Suivez les instructions de l'espace client.
Téléversez la FSI et les conditions particulières si demandé.
Demandez un numéro de suivi et une confirmation écrite.
Résiliation par fax
Si le contrat l'autorise, envoyez les mêmes éléments que pour le recommandé.
Conservez l'accusé d'envoi imprimé et demandez une confirmation écrite.
Quels sont les délais ?
| Situation | Règle | Quand s'applique | Préavis / Remarque |
|---|---|---|---|
| Loi Hamon | Résiliation dans la 1re année | Crédit signé il y a moins d'un an | Préavis court (ex. 15 jours) |
| Loi Bourquin | Résiliation annuelle à date anniversaire | Après la 1re année du prêt | Envoyez 2 mois avant la date anniversaire |
| Loi Lemoine | Substitution infra-annuelle possible | Depuis 2022, à tout moment sous réserve d'équivalence | Pas de préavis légal ; prévoir délai de traitement |
| Date anniversaire | Référence pour Bourquin | Date de signature de l'offre de prêt | Anniversaire = date de signature |
| Délai réflexion offre | Délai légal après réception de l'offre | Dès réception de l'offre | 10 jours de réflexion |
| Validité offre de prêt | Durée d'une offre | À compter de la signature | Offre valable 4 mois sans acte notarié |
| Annulation offre de prêt | Remboursement de certains frais | Si vous renoncez à l'offre | La banque rembourse certains frais sous 14 jours (hors frais de dossier) |
Exemples de calcul :
- Offre signée le 15/06/2025 → date anniversaire 15/06. Pour Bourquin, envoyez la LRAR avant le 15/04/2026.
- Pour une substitution Lemoine avec prise d'effet le 01/05/2026 → envoyez FSI et LRAR vers le 10/04/2026 (≈ 3 semaines avant).
Quels scénarios s'appliquent à votre cas ?
- Loi Hamon (prêt signé il y a moins d'un an) : rappelez la date de signature de l'offre et invoquez la loi Hamon. Joignez la FSI et les conditions particulières. Préavis court (ex. 15 jours).
- Loi Bourquin (résiliation annuelle) : indiquez la date anniversaire (signature de l'offre) et respectez le préavis de 2 mois.
- Loi Lemoine (résiliation infra-annuelle) : mentionnez la loi Lemoine et fournissez la FSI. Insistez sur l'équivalence des garanties ; laissez ~3 semaines pour le traitement.
- Substitution individuel vs groupe : pour un contrat individuel, joignez l'accord écrit de la banque ; pour un contrat groupe, demandez l'avenant émis par la banque.
- Recours en cas de refus : contestez par écrit en demandant les motifs précis et les pièces manquantes. Si le refus persiste, saisissez le médiateur bancaire avec un dossier complet.
Droit de résiliation exceptionnelle : cas particuliers
Ces situations exigent des justificatifs et une coordination avec la banque ou l'assureur.
Rachat de crédit
Informez la banque et l'assureur dès réception de l'offre de rachat. Transmettez la FSI du nouveau contrat pour étude d'équivalence. Anticipez le calendrier pour éviter toute interruption de couverture.
Remboursement anticipé
Après remboursement total anticipé, la résiliation dépend des clauses du contrat d'assurance. Le remboursement des cotisations varie selon les conditions générales. Demandez un décompte écrit.
Vente du logement
Informez la banque et l'assureur et fournissez l'acte de vente. Suivez les instructions de votre interlocuteur pour la clôture ou le transfert du prêt.
Prêt relais
Fournissez l'offre de prêt relais et la FSI du nouveau contrat. Coordonnez les dates d'effet pour éviter un doublon de couverture.
PTZ / PAS / prêt conventionné
Pour certains prêts aidés, des restrictions peuvent s'appliquer. Obtenez la confirmation écrite du prêteur avant toute substitution.
Déménagement
Le déménagement ne donne pas automatiquement droit à la résiliation. Informez le service client et joignez un justificatif d'adresse si la situation affecte les garanties.
Divorce
En cas de divorce, vérifiez la quotité assurée. Joignez le jugement ou la convention et demandez la modification formelle auprès de la banque.
Décès d'un co-emprunteur
Signalez le décès avec l'acte de décès. La banque et l'assureur indiqueront les démarches pour ajuster la quotité et les garanties.
Changement de profession
Un nouveau métier peut entraîner une réévaluation du risque. Informez l'assureur et joignez les justificatifs professionnels si demandé.
Pour chaque cas, conservez les justificatifs (acte de vente, offre de rachat, acte de décès, jugement) et demandez une confirmation écrite des conséquences sur le contrat.
Remboursement après la résiliation : serez-vous remboursé ?
La restitution des cotisations dépend du contrat d'assurance et de la politique du gestionnaire. Points clés :
- Pas de règle unique : le remboursement au prorata dépend des conditions générales de l'assureur.
- Annulation d'offre de prêt : la banque rembourse certains frais dans les 14 jours (hors frais de dossier).
- Nouvel assureur : il peut proposer de gérer la substitution (transmission des pièces, suivi).
- Procédure : demandez un décompte écrit des montants remboursables et conservez toutes les preuves.
- En cas de litige : demandez un décompte précis par écrit puis saisissez le médiateur si nécessaire.
Que faire après la résiliation ?
Après envoi de la LRAR et acceptation de la substitution, vérifiez ces points :
- Attendez la confirmation écrite : obtenez l'avenant ou la confirmation de prise d'effet.
- Contrôlez l'avenant : vérifiez la quotité, les franchises et les exclusions.
- Vérifiez la date d'effet : assurez-vous qu'elle correspond à votre demande.
- Surveillez les prélèvements : vérifiez les mouvements bancaires ; arrêtez l'ancien prélèvement après confirmation écrite.
- Conservez les dossiers : gardez LRAR, AR, FSI, conditions particulières, avenant et échanges écrits.
- Si problème : relancez le service client. En dernier recours, saisissez le médiateur bancaire.
Questions fréquentes
Peut-on résilier par email ?
Oui. Utilisez l'email pour transmettre des pièces et obtenir un accusé de réception. L'email ne remplace pas la LRAR comme preuve formelle sauf si le contrat prévoit expressément ce canal.
Peut-on résilier par téléphone ?
Non. Le téléphone sert au suivi et à obtenir des informations. Obtenez systématiquement une confirmation écrite après l'appel.
Le remboursement prorata des cotisations : comment ça marche ?
Cela dépend des clauses du contrat d'assurance. Demandez un décompte écrit indiquant les sommes remboursables et joignez le tableau d'amortissement si nécessaire.
Que faire si la banque refuse la substitution ?
Demandez par écrit les motifs précis du refus et fournissez les pièces manquantes. Si le refus persiste, saisissez le médiateur bancaire avec l'ensemble du dossier.
La loi Lemoine permet-elle la résiliation infra-annuelle ?
Oui. La loi Lemoine autorise la substitution à tout moment sous réserve d'équivalence des garanties. Prévoyez une marge administrative d'environ 3 semaines.
Comment gérer un dossier médical (surprime / droit à l'oubli) ?
L'acceptation et le prix peuvent varier selon l'état de santé. Fournissez les documents médicaux demandés. Comparez les offres et, si nécessaire, consultez un courtier ou un spécialiste.
Peut-on modifier la quotité ?
Oui, la quotité peut être modifiée, mais la banque doit l'accepter. Cela entraîne généralement un avenant.
Comment accéder aux documents après la résiliation ?
Téléchargez et archivez la FSI, les conditions particulières et l'avenant depuis votre espace client. Si besoin, demandez une copie écrite à l'assureur.
Qui prend en charge les démarches administratives ?
Le nouvel assureur peut proposer de gérer la substitution. Toutefois, la responsabilité d'envoyer la LRAR et de fournir les documents reste généralement à l'emprunteur. Demandez une confirmation écrite des actions réalisées en votre nom.
Checklist avant envoi
- Vérifier la date de signature de l'offre et la loi applicable (Hamon/Bourquin/Lemoine).
- Souscrire le nouveau contrat et obtenir la FSI.
- Rassembler les conditions particulières et le tableau d'amortissement.
- Obtenir l'accord écrit de la banque si contrat individuel.
- Rédiger et envoyer la LRAR avec pièces jointes.
- Demander et conserver la confirmation écrite / l'avenant.
- Vérifier la date d'effet et les prélèvements bancaires.
- Conserver toutes les preuves (LRAR, AR, courriels, FSI, avenant).
Stoppez Assurance emprunteur (assurance de prêt immobilier) sans détour
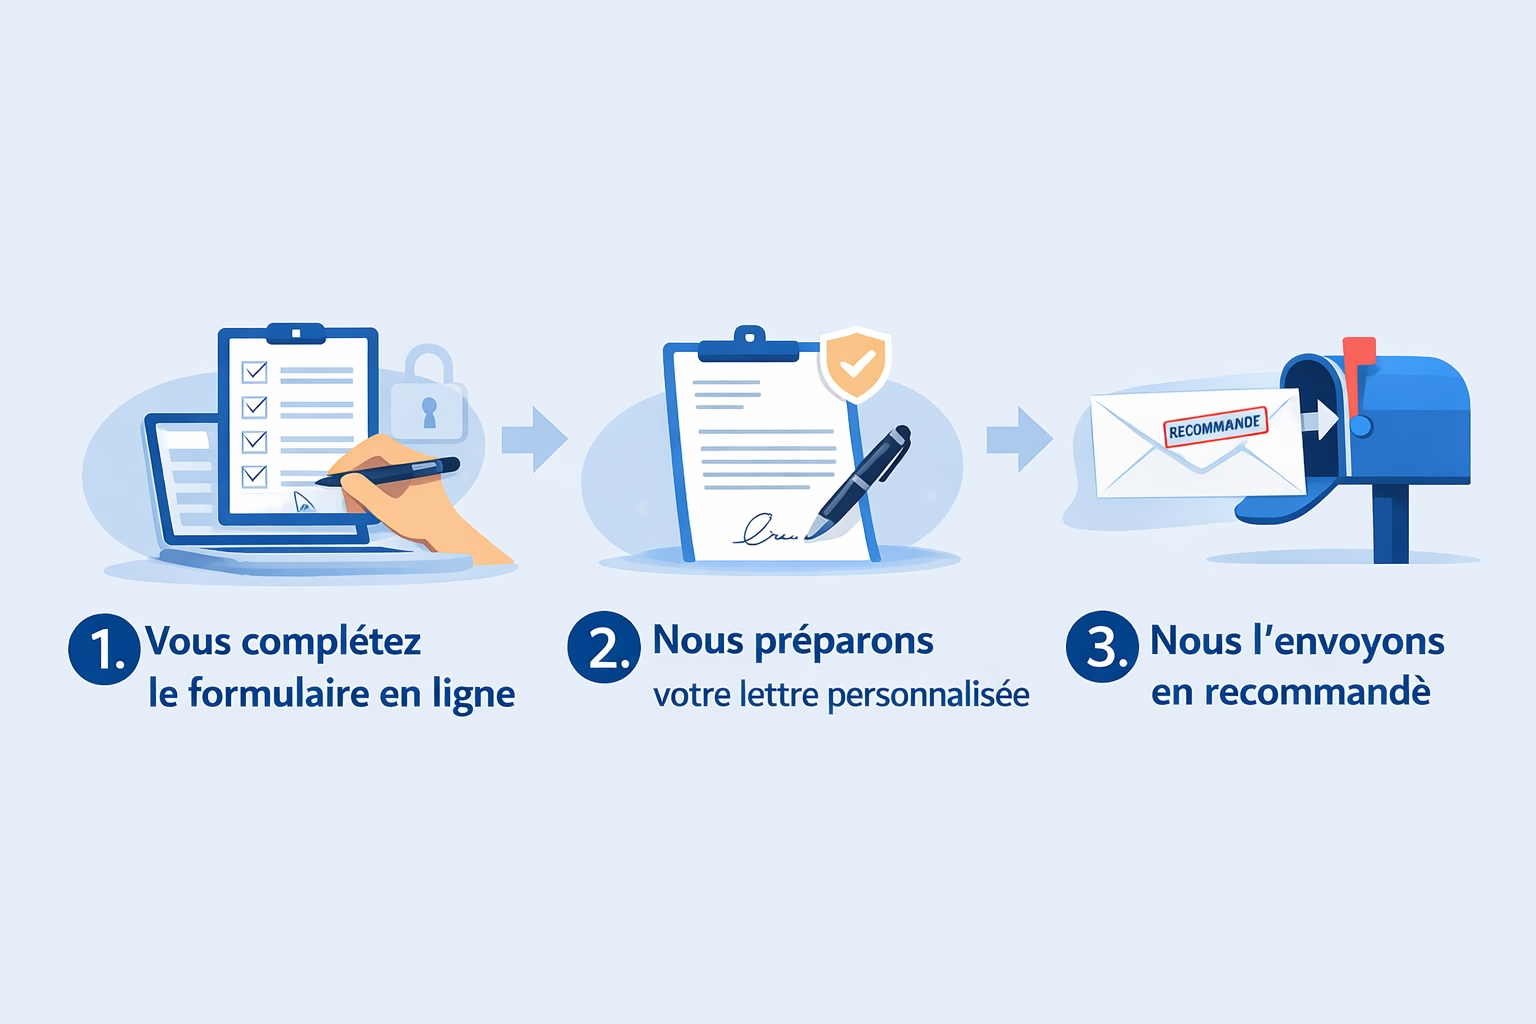
Sélectionnez Assurance emprunteur (assurance de prêt immobilier), ajoutez vos informations contractuelles et obtenez une lettre prête à envoyer.
Créer la lettreValidité juridique
Vous vérifiez votre lettre en aperçu avant l'envoi.
Envoi sous 24 heures
Votre courrier recommandé est expédié le jour ouvrable suivant.
Autres résiliations dans Services Bancaires